Ketahui bagaimana perkhidmatan BNPL mempengaruhi cara rakyat Malaysia membeli-belah serta menguruskan kewangan mereka. Daripada proses permohonan yang mudah hingga pilihan pembayaran balik yang fleksibel, panduan ini akan membantu anda memahami cara BNPL berfungsi, termasuk faedah dan kelemahannya, serta petua praktikal untuk menggunakannya secara bertanggungjawab.
Sama ada anda mempertimbangkan BNPL buat pertama kalinya atau ingin menguruskan penggunaannya dengan lebih baik, artikel ini menyediakan maklumat yang anda perlukan untuk membuat keputusan kewangan yang lebih bijak.
Apakah Beli Sekarang, Bayar Kemudian (BNPL)?
Beli Sekarang, Bayar Kemudian (BNPL) ialah kaedah pembayaran yang semakin popular di Malaysia yang membolehkan pengguna membeli barangan dan perkhidmatan dengan serta-merta dan membayarnya kemudian secara ansuran dalam tempoh tertentu. Perkhidmatan BNPL menyediakan alternatif kepada kad kredit dan pinjaman peribadi tradisional, menawarkan lebih banyak fleksibiliti dan struktur pembayaran balik yang selalunya tanpa faedah jika dibayar dalam tempoh yang dipersetujui.
Dalam beberapa tahun kebelakangan ini, BNPL telah mendapat sambutan yang ketara di Malaysia, terutamanya dalam kalangan pengguna muda dan mereka yang ingin menguruskan aliran tunai mereka dengan lebih berkesan.
Apabila BNPL semakin diterima dalam ekosistem kewangan Malaysia, penting bagi pengguna untuk memahami cara pilihan pembayaran ini berfungsi dan implikasinya terhadap kesejahteraan kewangan mereka. Walaupun BNPL menawarkan cara mudah untuk membahagikan kos pembelian kepada beberapa bayaran dari semasa ke semasa, pengguna perlu sedar tentang terma dan syarat, termasuk jadual pembayaran balik dan sebarang yuran yang berkaitan.
Bagaimana Cara BNPL Berfungsi di Malaysia
Perkhidmatan BNPL di Malaysia biasanya berfungsi dengan menawarkan pengguna pilihan untuk membahagikan pembayaran pembelian mereka kepada ansuran kecil yang lebih mudah diuruskan. Berikut ialah cara proses ini berfungsi secara umum:
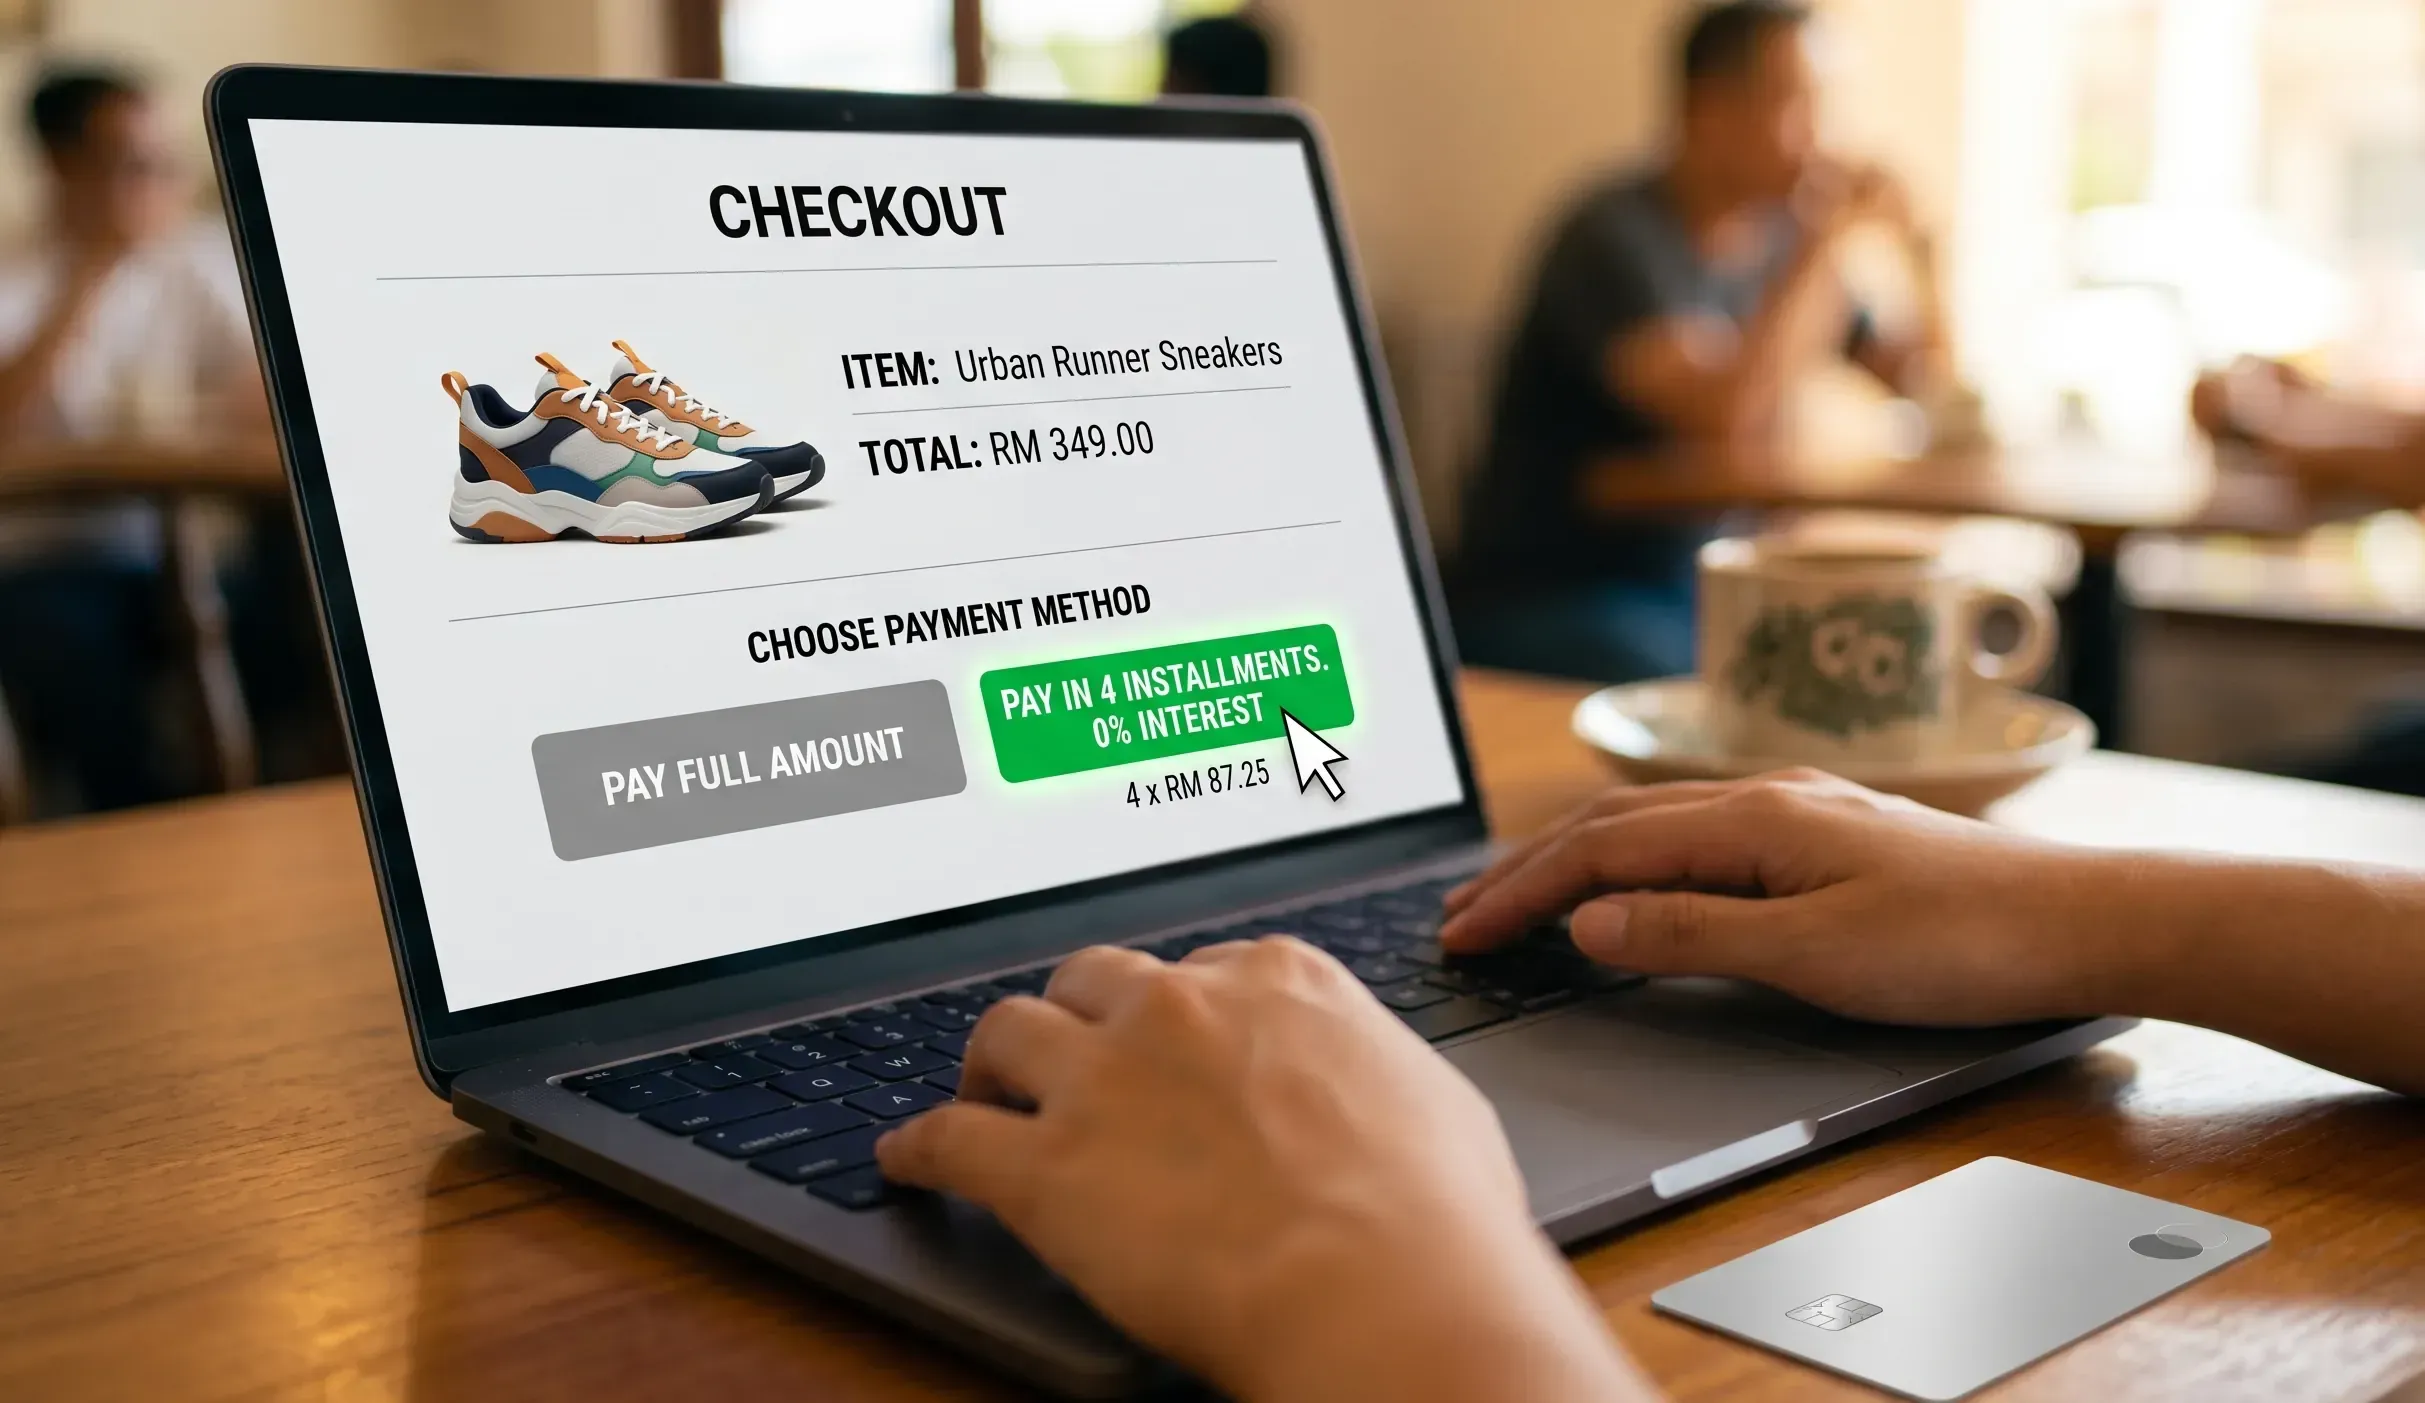
- Memilih BNPL semasa proses pembayaran: Apabila membeli-belah dalam talian atau di kedai, pengguna boleh memilih BNPL sebagai kaedah pembayaran pada peringkat pembayaran. Pilihan ini selalunya dipaparkan bersama kaedah pembayaran lain seperti kad kredit dan pemindahan bank dalam talian.
- Proses kelulusan: Sebaik sahaja pengguna memilih BNPL, penyedia perkhidmatan menjalankan proses kelulusan yang pantas. Ini mungkin melibatkan semakan sejarah kredit, rekod pembayaran dan tingkah laku perbelanjaan pengguna. Kelulusan biasanya diberikan dalam masa yang singkat dan pengguna boleh mula menggunakan perkhidmatan tersebut selepas pengesahan dibuat.
- Terma dan ansuran pembayaran balik: Selepas pembelian, pengguna biasanya mempunyai tempoh pembayaran balik antara 30 hari hingga beberapa bulan (contohnya, 3, 6, atau 12 bulan). Jumlah pembayaran dibahagikan kepada ansuran dalam jumlah yang sama, yang boleh ditolak secara automatik daripada akaun bank pengguna atau dicaj kepada akaun BNPL mereka.
- Faedah dan yuran: Banyak perkhidmatan BNPL menawarkan pilihan pembayaran balik tanpa faedah jika pembayaran dibuat dalam tempoh yang ditetapkan. Walau bagaimanapun, pembayaran lewat mungkin menyebabkan pengguna dikenakan caj faedah atau yuran lewat. Sesetengah penyedia BNPL mengenakan faedah bermula dari tarikh pembelian, yang akan ditambah kepada jumlah keseluruhan yang perlu dibayar.
- Perlindungan pengguna: Berbanding dengan kad kredit atau pinjaman peribadi, perkhidmatan BNPL di Malaysia mungkin menawarkan tahap perlindungan pengguna yang lebih rendah, yang bermaksud pengguna perlu berwaspada terhadap kewajipan pembayaran balik mereka.
Pada asasnya, BNPL menawarkan pilihan pembayaran yang fleksibel dan tanpa faedah bagi pengguna yang perlu membahagikan kos pembelian dari semasa ke semasa. Walau bagaimanapun, pengguna harus sedar tentang yuran lewat atau caj faedah yang mungkin dikenakan jika pembayaran lewat atau tidak dibuat mengikut jadual.
Kelebihan dan Kekurangan BNPL
Perkhidmatan Beli Sekarang, Bayar Kemudian (BNPL) semakin popular di Malaysia, menawarkan pelbagai faedah tetapi juga turut mempunyai risiko tertentu.
Kelebihan:
- Kelulusan mudah: Perkhidmatan BNPL biasanya menawarkan proses kelulusan yang mudah dan pantas. Sesetengah penyedia mungkin tidak memerlukan semakan kredit, yang menjadikannya lebih mudah diakses oleh pelbagai golongan pengguna, termasuk mereka yang tidak mempunyai sejarah kredit atau yang mungkin menghadapi kesukaran untuk mendapatkan kad kredit tradisional.
- Pilihan tanpa faedah: Jika pembayaran dibuat dalam tempoh yang ditetapkan, banyak perkhidmatan BNPL menawarkan pilihan tanpa faedah, membolehkan pengguna mengelakkan caj tambahan. Ini boleh membantu mengurangkan kos tambahan bagi mereka yang mampu membuat pembayaran tepat pada masanya.
- Fleksibiliti: BNPL membolehkan pengguna membahagikan pembayaran kepada beberapa ansuran selama beberapa minggu atau bulan, yang boleh membantu dalam menguruskan aliran tunai, terutamanya untuk pembelian besar. Fleksibiliti untuk memilih tempoh ansuran (contohnya, 3 bulan, 6 bulan, atau 12 bulan) menjadikannya sesuai dengan pelbagai situasi kewangan.
Kekurangan:
- Potensi perbelanjaan berlebihan: Kemudahan menggunakan BNPL kadangkala boleh membawa kepada perbelanjaan berlebihan. Pengguna mungkin membuat pembelian yang tidak mampu mereka bayar, kerana beranggapan bahawa mereka mampu membayarnya kemudian, yang boleh memberi tekanan kepada kewangan mereka jika tidak dikendalikan dengan teliti.
- Yuran pembayaran lewat: Jika pembayaran terlepas, penyedia BNPL selalunya mengenakan yuran pembayaran lewat dan dalam sesetengah kes, mereka mungkin mula mengenakan faedah. Ini boleh meningkatkan jumlah yang perlu dibayar dengan cepat, menjadikan pelan yang pada asalnya tanpa faedah sebagai pilihan yang lebih mahal.
- Kekurangan perlindungan pengguna: Perkhidmatan BNPL secara amnya menawarkan tahap perlindungan yang kurang berbanding dengan kad kredit, yang selalunya datang dengan perlindungan penipuan dan pilihan penyelesaian pertikaian. Jika produk rosak atau perkhidmatan tidak diberikan, pengguna mungkin mempunyai saluran penyelesaian yang lebih terhad untuk tindakan susulan.
Sebelum menggunakan BNPL, pengguna Malaysia harus menilai keupayaan mereka untuk membayar balik tepat pada masanya dan memahami terma perkhidmatan, kerana ia boleh berbeza mengikut penyedia.
Petua Sebelum Menggunakan BNPL: Menjadikannya Berkesan untuk Anda
Walaupun BNPL menawarkan keselesaan, adalah penting bagi pengguna untuk menggunakannya secara bertanggungjawab. Berikut ialah beberapa petua praktikal untuk memastikan BNPL berkesan untuk anda:
- Tetapkan bajet: Sebelum memilih BNPL, nilaikan situasi kewangan anda. Pastikan anda mampu membayar ansuran bulanan yang ditetapkan dengan selesa. Tetapkan bajet untuk memantau perbelanjaan anda dan pastikan anda tidak berbelanja melebihi kemampuan dengan membuat terlalu banyak komitmen BNPL.
- Fahami terma: Sentiasa baca terma dan syarat perjanjian BNPL. Pastikan anda memahami terma pembayaran balik, yuran dan sebarang penalti untuk pembayaran lewat. Sesetengah penyedia mengenakan faedah jika pembayaran tidak diselesaikan tepat pada masanya, yang boleh membawa kepada tekanan kewangan yang tidak dijangka.
- Rancang untuk pembayaran: Sediakan peringatan atau aktifkan pembayaran automatik untuk mengelakkan terlepasnya tarikh akhir pembayaran. Pembayaran yang terlepas boleh mengakibatkan yuran lewat atau caj faedah, yang boleh dengan cepat terkumpul dan mengurangkan manfaat menggunakan BNPL.
- Hadkan penggunaan BNPL: Gunakan BNPL secara sederhana, terutamanya untuk pembelian besar. Jika anda mendapati diri anda terlalu bergantung kepada BNPL untuk perbelanjaan harian, ia mungkin menjadi petanda bahawa anda berbelanja berlebihan atau tidak menguruskan kewangan anda dengan betul.
- Berwaspada terhadap pembelian impulsif: Perkhidmatan BNPL boleh menggalakkan pembelian impulsif kerana kemudahan mendapatkan barangan dengan segera. Sebelum membuat komitmen kepada pelan BNPL, pertimbangkan sama ada pembelian itu benar-benar perlu dan sama ada anda mampu membelinya tanpa bergantung kepada pembayaran ansuran.
Dengan menggunakan BNPL secara bertanggungjawab dan memastikan pembayaran dapat diuruskan, anda boleh menikmati fleksibiliti yang ditawarkan sambil mengelakkan risiko kewangan. Sentiasa pertimbangkan faedah berbanding risiko yang berpotensi sebelum membuat sebarang keputusan kewangan yang tepat dan sesuai dengan kemampuan anda.
BNPL Berbanding Kaedah Pembayaran Tradisional: Kad Kredit dan Pinjaman Peribadi
Apabila mempertimbangkan pilihan pembiayaan, penting untuk memahami perbezaan antara Beli Sekarang, Bayar Kemudian (BNPL), kad kredit dan pinjaman peribadi. Setiap satu mempunyai kelebihan dan kekurangan dan pilihan yang sesuai bergantung pada keperluan kewangan anda.
BNPL Berbanding Kad Kredit:
- Kadar faedah: Perkhidmatan BNPL selalunya menawarkan ansuran tanpa faedah jika dibayar tepat pada masanya, manakala kad kredit mengenakan faedah ke atas baki tertunggak jika tidak dibayar sepenuhnya setiap bulan. Kadar faedah kad kredit di Malaysia boleh tinggi, berkisar antara 15% hingga 18% setahun, menjadikannya pilihan yang lebih mahal jika pembayaran tidak diselesaikan dengan cepat.
- Kelayakan: Pilihan BNPL cenderung mempunyai syarat kelayakan yang lebih longgar, selalunya tidak memerlukan semakan kredit, manakala kad kredit biasanya memerlukan profil kredit yang baik dan pengesahan pendapatan.
- Fleksibiliti pembayaran balik: BNPL biasanya menawarkan terma pembayaran balik tetap, dengan pembayaran perlu dibuat dalam tempoh tertentu (contohnya, 3, 6, atau 12 bulan). Kad kredit menawarkan kredit berkitar berterusan, yang boleh digunakan selagi had kredit tidak dilebihi. Walau bagaimanapun, kad kredit menyediakan lebih banyak fleksibiliti dari segi pembayaran balik kerana pengguna boleh membayar baki mereka mengikut kemampuan masing-masing (tertakluk kepada had pembayaran minimum yang ditetapkan).
BNPL Berbanding Pinjaman Peribadi:
- Kadar faedah: Pinjaman peribadi biasanya datang dengan kadar faedah yang lebih rendah daripada kad kredit, terutamanya jika anda mempunyai skor kredit yang baik. BNPL boleh menjadi tanpa faedah jika dibayar balik dalam tempoh yang dipersetujui, tetapi mungkin mengenakan kadar yang lebih tinggi jika pembayaran terlepas.
- Jumlah pinjaman: Pinjaman peribadi menawarkan jumlah pinjaman yang lebih besar berbanding BNPL, yang biasanya digunakan untuk pembelian jangka pendek yang lebih kecil. Pinjaman peribadi juga lebih sesuai untuk perbelanjaan ketara seperti pengubahsuaian rumah atau menggabungkan hutang.
- Proses kelulusan: Pinjaman peribadi biasanya melibatkan proses kelulusan yang lebih menyeluruh, termasuk semakan kredit dan dokumentasi pendapatan. BNPL, sebaliknya, mempunyai proses kelulusan jauh lebih pantas dan mudah.
Setiap kaedah pembayaran mempunyai kelebihan tersendiri bergantung kepada situasi kewangan anda. BNPL ialah pilihan cemerlang untuk pembelian kecil untuk tempoh jangka pendek dengan jadual pembayaran balik tetap, manakala kad kredit dan pinjaman peribadi menawarkan lebih banyak fleksibiliti untuk perbelanjaan besar.
Adakah BNPL Sesuai untuk Anda?
Sama ada Beli Sekarang, Bayar Kemudian (BNPL) merupakan pilihan yang sesuai bergantung pada situasi kewangan dan tabiat perbelanjaan anda. Berikut ialah beberapa senario untuk dipertimbangkan:
Bilakah BNPL Bermanfaat:
- Kecemasan: BNPL boleh menjadi pilihan yang berguna untuk menampung perbelanjaan tidak dijangka, seperti pembaikan kecemasan atau perbelanjaan perubatan, kerana ia membolehkan anda membahagikan kos tersebut dari semasa ke semasa.
- Pembelian besar: Jika anda membeli barangan bernilai lebih tinggi, seperti elektronik atau perabot, BNPL boleh membantu membahagikan pembayaran kepada ansuran yang lebih mudah diurus tanpa mengenakan kadar faedah tinggi, selagi anda membayar tepat pada masanya.
Bilakah BNPL Mungkin Kurang Sesuai:
- Perbelanjaan berterusan: Jika anda bergantung kepada BNPL untuk perbelanjaan harian biasa, ia boleh dengan cepat membawa kepada perbelanjaan berlebihan dan tekanan kewangan. Lebih baik menyimpan BNPL untuk pembelian sekali sahaja atau kecemasan.
- Masalah pengurusan hutang: Jika anda sudah mempunyai banyak hutang, BNPL mungkin bukan pilihan terbaik. Ia boleh membawa kepada penambahan komitmen kewangan lebih banyak, terutamanya jika anda bergelut untuk membuat pembayaran tepat pada masanya.
Sebelum menggunakan BNPL, nilaikan keupayaan anda untuk membayar balik tepat pada masanya dan pertimbangkan bagaimana ia sesuai dengan strategi kewangan keseluruhan anda. Jika digunakan secara bertanggungjawab, BNPL boleh menjadi kaedah pembayaran yang boleh membantu, tetapi adalah penting untuk mengelakkan komitmen yang berlebihan dan memastikan perbelanjaan kekal dalam bajet anda.
Kesilapan Biasa yang Perlu Dielakkan Apabila Menggunakan BNPL
Walaupun Beli Sekarang, Bayar Kemudian (BNPL) boleh menjadi kaedah pembayaran yang mudah, terdapat beberapa kesilapan biasa yang sering dilakukan pengguna, yang boleh membawa kepada kesukaran kewangan. Berikut ialah beberapa perangkap yang perlu dielakkan:
- Tidak memantau pembayaran: Salah satu kesilapan paling biasa ialah lupa memantau tarikh dan jumlah pembayaran BNPL. Terlepas tarikh akhir boleh mengakibatkan yuran lewat, caj faedah dan menjejaskan skor kredit anda. Untuk mengelakkannya, sediakan peringatan atau aktifkan pembayaran automatik untuk memastikan anda sentiasa memantau kewajipan pembayaran anda.
- Melebihi had kredit: Dengan kemudahan BNPL, adalah mudah untuk membuat pelbagai pembelian tanpa menyedari berapa banyak yang anda komited untuk dibayar balik. Ini boleh membawa kepada perbelanjaan berlebihan, sekali gus menyukarkan anda untuk memenuhi tarikh akhir pembayaran. Untuk mengelakkannya, tetapkan had berapa kerap anda menggunakan BNPL dan pantau jumlah baki tertunggak anda.
- Tidak memahami terma dan syarat: Pengguna selalunya mengabaikan terma perjanjian BNPL mereka, terutamanya mengenai yuran, jadual pembayaran balik dan penalti untuk pembayaran terlepas. Sentiasa baca terma dan syarat dengan teliti dan pastikan anda memahami syarat pembayaran balik sebelum membuat komitmen kepada sebarang pelan BNPL. Pastikan anda mengetahui kadar faedah yang dikenakan jika pembayaran dibuat lewat atau tidak dibuat mengikut jadual ataupun jika anda memanjangkan tempoh pembayaran balik.
- Menggunakan BNPL untuk pembelian yang bukan keperluan: BNPL harus digunakan untuk pembelian yang telah dirancang atau kecemasan, bukan untuk pembelian impulsif. Menggunakan BNPL untuk membiayai barangan yang bukan keperluan boleh membawa kepada penambahan hutang yang tidak perlu. Nilai pembelian anda dengan teliti dan pertimbangkan sama ada anda mampu membayarnya secara tunai sebelum memilih BNPL.
Dengan mengelakkan kesilapan ini, anda boleh menggunakan BNPL secara bertanggungjawab dan memanfaatkan sepenuhnya kelebihan yang ditawarkan tanpa menghadapi risiko tekanan kewangan.
Ringkasan Utama dan Pandangan Akhir
Secara ringkas, Beli Sekarang, Bayar Kemudian (BNPL) menawarkan pilihan pembayaran yang fleksibel bagi pengguna Malaysia, membolehkan mereka membahagikan pembelian besar kepada ansuran yang lebih mudah diuruskan. Walau bagaimanapun, adalah penting untuk memahami kedua-dua faedah dan risiko yang berkaitan BNPL. Walaupun ia boleh menjadi alat berguna untuk pembelian jangka pendek atau kecemasan, adalah penting untuk mengelakkan perbelanjaan berlebihan, sentiasa memantau pembayaran balik dan memahami sepenuhnya terma sebelum membuat sebarang komitmen.
Pengguna harus menggunakan BNPL dengan berhati-hati, menggunakannya sebagai cara untuk menguruskan pembayaran dan bukan sebagai penyelesaian pantas untuk cabaran kewangan. Dengan menggunakan BNPL secara bertanggungjawab, memantau pembayaran, dan menetapkan had penggunaan supaya anda dapat mengelakkan risiko kewangan yang berpotensi dan mengekalkan tabiat kewangan yang sihat.
Notis Undang-Undang
Kandungan penerbitan ini adalah untuk tujuan rujukan sahaja dan mungkin tidak terkini pada tarikh anda mengakses penerbitan ini. Kami tidak bertanggungjawab terhadap ketepatan kandungan yang dinyatakan. Kandungan ini bukan nasihat undang-undang dan tidak boleh dianggap atau digunakan sebagai nasihat undang-undang. Nasihat undang-undang khusus berkaitan keadaan atau situasi anda hendaklah diperoleh secara berasingan daripada pihak yang berkelayakan sebelum sebarang tindakan diambil berdasarkan kandungan penerbitan ini.