Jika anda pernah memohon pinjaman peribadi, pembiayaan kereta, atau membeli telefon bimbit secara ansuran di Malaysia, anda mungkin pernah mendengar istilah CCRIS atau CTOS. Sesetengah pegawai bank mungkin memaklumkan bahawa permohonan anda ditolak disebabkan oleh rekod CCRIS anda. Yang lain mungkin menyatakan bahawa skor CTOS anda mempengaruhi keputusan mereka. Apakah maksud sebenar istilah ini? Lebih penting lagi, bagaimana anda boleh memahami dan memperbaiki kedudukan kredit anda?
Dalam sistem kewangan Malaysia, CCRIS dan CTOS bukanlah senarai hitam yang misteri. Kedua-duanya merupakan alat yang digunakan oleh pemberi pinjaman untuk menilai tahap kebolehpercayaan anda sebagai peminjam. Dengan memahami cara kedua-duanya berfungsi, anda dapat mengawal hala tuju kewangan anda pada masa depan. Hal ini membolehkan anda membuat persediaan sebelum memohon kemudahan kredit, membetulkan sebarang kesilapan dalam rekod sekiranya ada dan membina identiti kewangan yang lebih kukuh dari semasa ke semasa.
Apakah itu CCRIS
CCRIS merupakan singkatan bagi Central Credit Reference Information System. CCRIS ialah sistem maklumat rujukan kredit pusat yang dikendalikan oleh Bank Negara Malaysia. Setiap bank berlesen, syarikat kewangan dan pemberi pinjaman diluluskan di Malaysia diwajibkan melaporkan maklumat kemudahan kredit dan rekod pembayaran balik anda kepada CCRIS. Maklumat yang dilaporkan boleh merangkumi kemudahan seperti pinjaman peribadi, kad kredit, pinjaman kereta, pinjaman perumahan dan malah pinjaman pendidikan PTPTN.
CCRIS bukan bertujuan untuk menghukum peminjam, sebaliknya menyediakan maklumat kredit bagi membantu institusi kewangan menilai rekod pembayaran dan komitmen kredit. Apabila anda memohon pinjaman baharu, pemberi pinjaman akan meminta laporan CCRIS anda untuk menilai sejarah pengurusan kredit anda. Adakah anda membayar tepat pada masanya? Adakah anda mempunyai baki hutang yang tinggi? Adakah anda pernah gagal membuat pembayaran atau menjadualkan semula pinjaman? Soalan-soalan ini dijawab melalui fail CCRIS anda.
Berbeza daripada sesetengah laporan kredit swasta, CCRIS tidak memberikan skor kredit berangka. Sebaliknya, CCRIS memaparkan maklumat — baki tertunggak anda, rekod pembayaran bagi tempoh dua belas bulan terakhir, tindakan undang-undang dan sebarang akaun di bawah pemantauan khas. Ketelusan ini membolehkan pemberi pinjaman membuat keputusan bermaklumat berdasarkan corak sebenar, bukan andaian.
Bagaimana Cara Mengakses Laporan CCRIS Anda
Anda mempunyai hak undang-undang untuk melihat laporan CCRIS anda sendiri dan prosesnya percuma. Cara paling mudah adalah melalui portal dalam talian eCCRIS yang dikendalikan oleh Bank Negara Malaysia.
Untuk pendaftaran, boleh layari eccris.bnm.gov.my dan ikuti langkah-langkah yang ditetapkan untuk mencipta akaun menggunakan nombor MyKad dan alamat e-mel yang sah. Anda perlu melengkapkan transaksi pengesahan sebanyak satu ringgit, yang akan dikembalikan secara automatik dalam tempoh dua hari bekerja. Setelah didaftarkan, anda akan menerima kata laluan sekali pakai untuk log masuk dan muat turun laporan kredit penuh anda serta-merta.
Jika anda tidak mempunyai perbankan internet, anda juga boleh mendapatkan laporan CCRIS anda secara peribadi di mana-mana cawangan Agensi Kaunseling dan Pengurusan Kredit (AKPK). Bawa sahaja MyKad anda, sahkan identiti anda di kios dan cetak laporan anda pada masa yang sama. Sebagai alternatif, anda boleh menghantar permintaan bertulis melalui pos atau emel kepada perkhidmatan TELELINK Bank Negara, walaupun kaedah ini mengambil masa lebih lama.
Menyemak laporan CCRIS anda sekurang-kurangnya sekali setahun ialah amalan pengurusan kewangan yang bijak. Ia terutamanya penting sebelum memohon pembiayaan besar seperti rumah atau pinjaman kereta. Langkah ini memberikan anda masa untuk membetulkan sebarang maklumat yang tidak tepat atau memperbaiki rekod pembayaran anda sebelum membuat permohonan pinjaman.
Bagaimana Cara Membaca Laporan CCRIS Anda
Laporan CCRIS anda dibahagikan kepada tiga bahagian utama. Memahami setiap bahagian membantu anda melihat apa yang dilihat pemberi pinjaman apabila mereka menyemak fail anda.
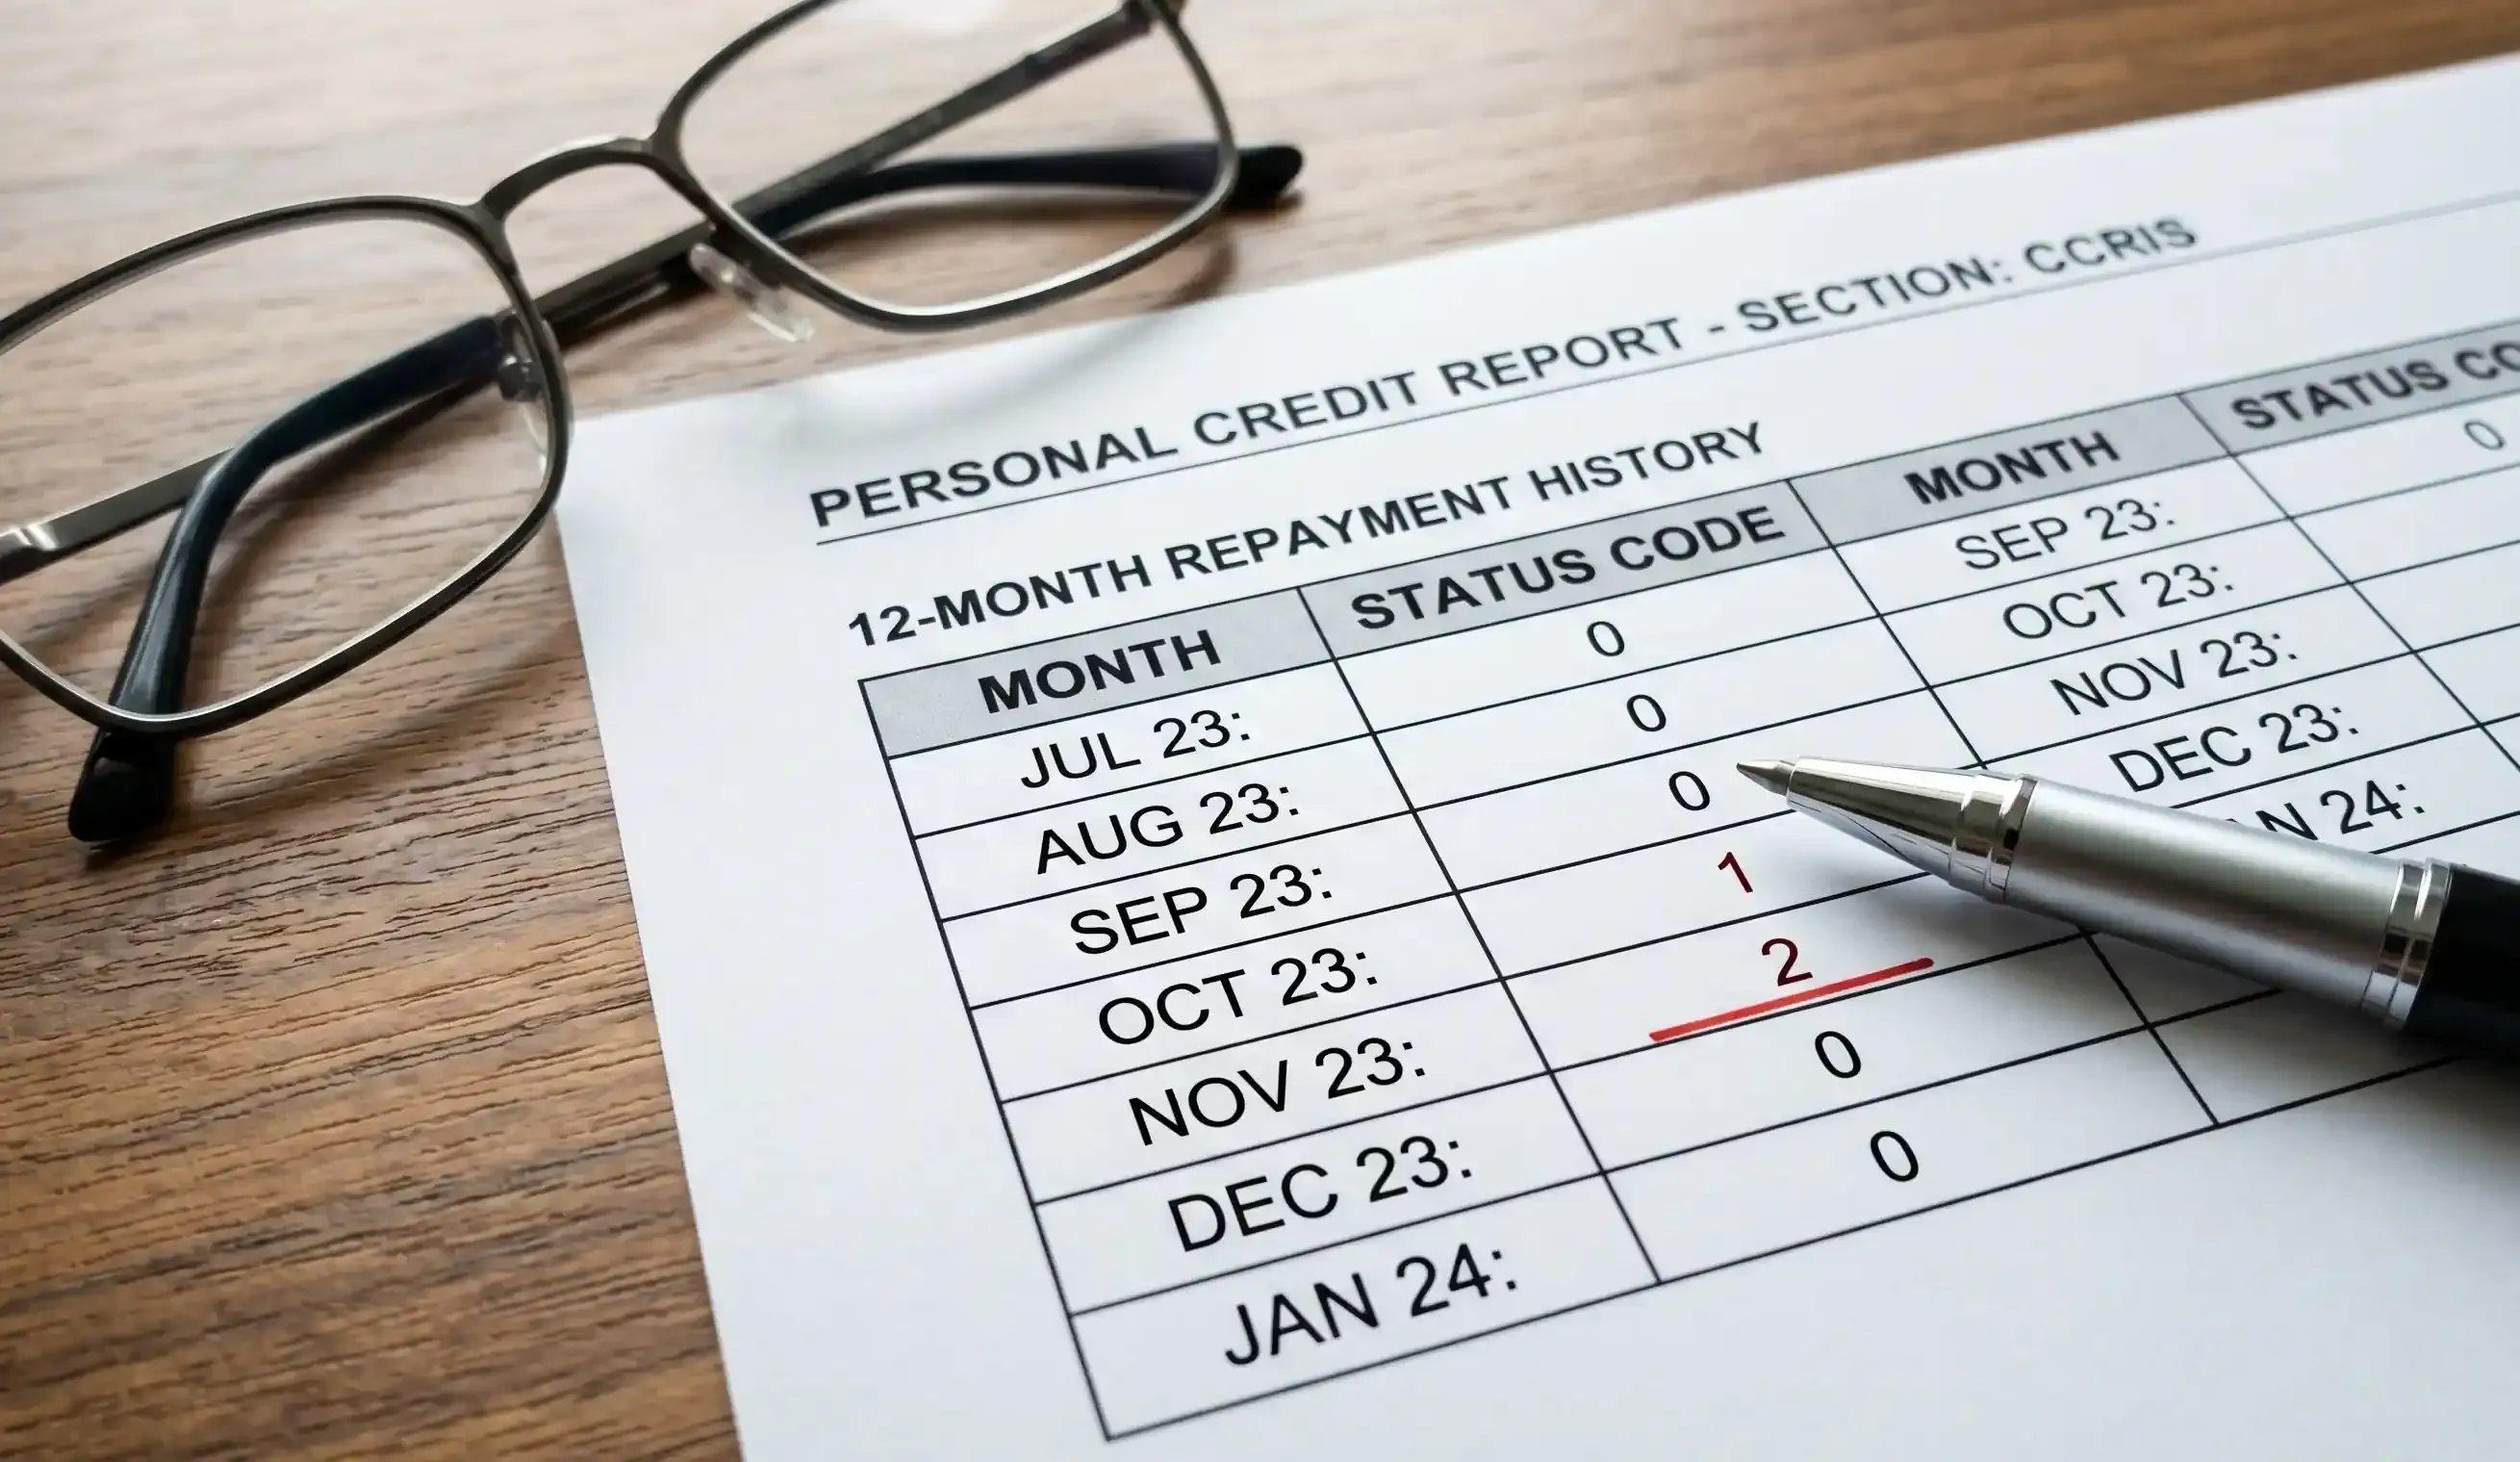
Bahagian pertama memaparkan maklumat kemudahan Kredit Tertunggak. Bahagian ini menyenaraikan semua kemudahan kredit yang masih aktif atas nama anda, termasuk akaun bersama atau pinjaman berkaitan perniagaan. Bagi setiap akaun, anda akan melihat pemberi pinjaman, jenis kemudahan, jumlah asal, baki tertunggak semasa, had kredit dan ansuran bulanan. Yang paling penting, ia menunjukkan tingkah laku pembayaran anda selama dua belas bulan lepas menggunakan sistem penomboran mudah. Sifar bermaksud tiada pembayaran lewat. Satu bermaksud satu bulan tertunggak, dua bermaksud dua bulan dan seterusnya. Bacaan sifar yang konsisten mencerminkan rekod pembayaran yang baik, manakala nombor berulang menunjukkan potensi risiko kredit.
Bahagian kedua ialah Akaun Perhatian Khas. Ini ialah pinjaman yang dipantau rapat oleh institusi kewangan, selalunya kerana pembayaran telah terlepas lebih daripada tiga bulan atau akaun telah disusun semula. Disenaraikan di sini tidak bermaksud anda disenarai hitam, tetapi ia menandakan tekanan kewangan. Pemberi pinjaman akan melihat ini sebagai petanda risiko dan mungkin memerlukan dokumentasi tambahan atau mengenakan terma yang lebih ketat.
Bahagian ketiga ialah Permohonan Kredit. Ini menunjukkan semua permohonan kredit yang anda buat dalam tempoh dua belas bulan lepas, bersama-sama statusnya — diluluskan, sedang menunggu, atau ditolak. Pelbagai permohonan kredit dalam tempoh terdekat boleh mencadangkan tekanan kewangan, walaupun anda hanya membandingkan tawaran daripada pelbagai pemberi pinjaman. Sebaiknya teliti dan bandingkan tawaran daripada pemberi pinjaman terlebih dahulu sebelum memohon untuk mengelakkan pertanyaan kredit yang tidak perlu dalam laporan kredit anda.
Apakah itu CTOS
CTOS ialah sebuah agensi pelaporan kredit swasta yang dilesenkan oleh Bank Negara Malaysia di bawah Akta Agensi Pelaporan Kredit 2010. Berbeza dengan CCRIS, yang hanya memberi tumpuan kepada institusi kewangan, CTOS mengumpulkan data daripada pelbagai sumber. Ini termasuk rekod mahkamah, fail muflis, pendaftaran Suruhanjaya Syarikat Malaysia, bil utiliti, penyedia telekomunikasi dan malah pemberi pinjaman bukan bank seperti pemberi pinjaman berlesen.
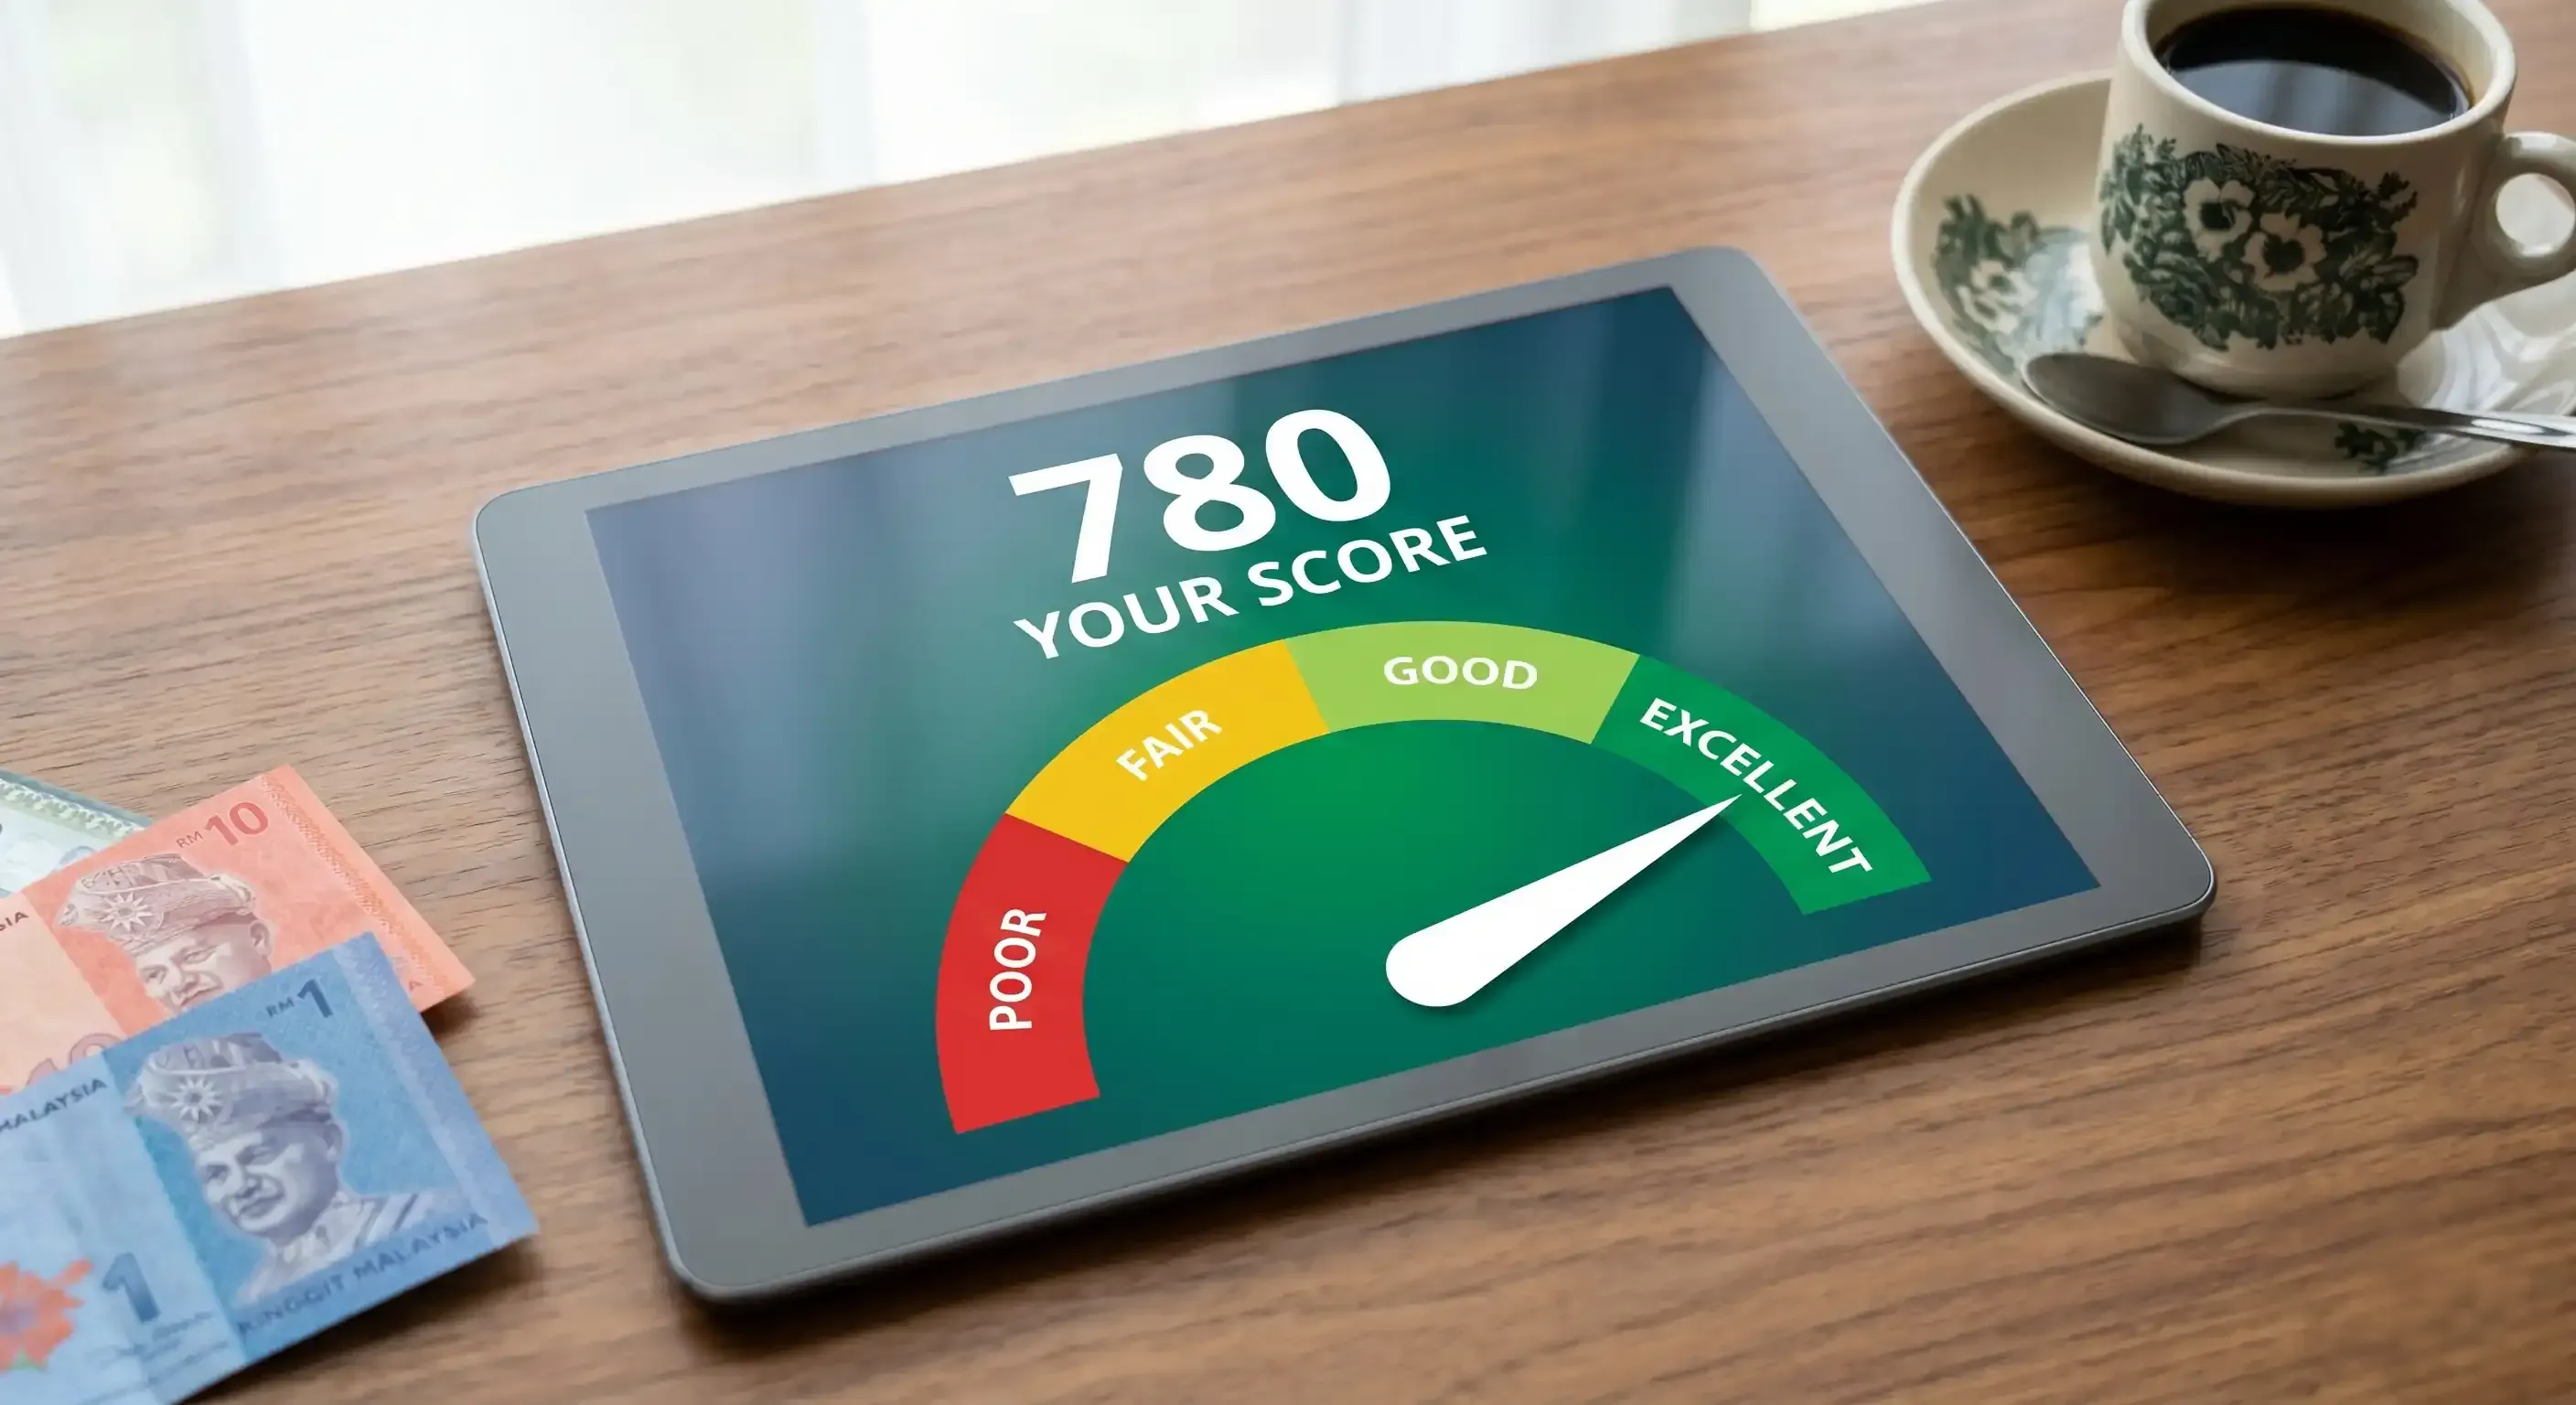
Satu perbezaan utama ialah CTOS menyediakan skor kredit — dalam bentuk nombor tiga digit, antara tiga ratus hingga lapan ratus lima puluh. Skor yang lebih tinggi menunjukkan risiko kredit yang lebih rendah. Skor ini dikira berdasarkan sejarah pembayaran anda, tahap hutang, panjang sejarah kredit, jenis kredit yang digunakan dan permohonan terkini.
Laporan CTOS turut merangkumi maklumat berkaitan pemilikan perniagaan anda, rekod kes undang-undang dan jawatan sebagai pengarah syarikat. Maklumat ini amat berguna dalam menilai profil kredit usahawan atau individu yang mempunyai urusan kewangan yang lebih kompleks. Walaupun bank lazimnya merujuk CCRIS, banyak institusi kewangan turut menggunakan laporan CTOS bagi mendapatkan gambaran yang lebih menyeluruh tentang profil dan tingkah laku kewangan seseorang.
Anda boleh mengakses laporan CTOS asas anda secara percuma melalui laman web rasmi CTOS atau aplikasi mudah alih. Selepas mendaftar menggunakan MyKad dan melengkapkan proses pengesahan identiti, anda boleh mengakses maklumat kredit yang tersedia. Bagi maklumat yang lebih terperinci, laporan berbayar seperti MyCTOS Score Report menawarkan skor kredit, maklumat CCRIS dan penilaian risiko kredit, tertakluk pada kandungan laporan serta yuran yang ditetapkan oleh CTOS.
Mengapa CCRIS dan CTOS Kedua-Duanya Penting
Walaupun CCRIS ialah sistem rasmi yang dikendali oleh kerajaan, CTOS menawarkan gambaran yang lengkap. Kedua-dua sistem memberi gambaran komprehensif tentang kelayakan kredit anda di Malaysia.
Rekod CCRIS yang baik menunjukkan sejarah pembayaran balik konsisten kepada bank dan pemberi pinjaman formal. Skor CTOS yang baik mencerminkan pengurusan kewangan yang bertanggungjawab dan boleh mengambil kira rekod pembayaran bagi komitmen kewangan lain, termasuk bil utiliti dan bil telekomunikasi. Pemberi pinjaman boleh menggunakan kedua-dua sistem untuk mengira Nisbah Perkhidmatan Hutang (DSR) anda — peratusan pendapatan anda yang digunakan untuk pembayaran balik hutang. Jika nisbah ini melebihi enam puluh peratus, permohonan pinjaman anda mungkin ditolak atau diluluskan untuk jumlah yang lebih rendah.
Penting untuk difahami bahawa CCRIS atau CTOS bukanlah sistem yang diwujudkan untuk “menyenaraihitamkan” sesiapa. Mereka hanya melaporkan fakta. Rekod yang kurang baik tidak semestinya kekal. Dengan pembayaran balik secara disiplin dan tepat pada masa, anda boleh membina semula kedudukan anda.
Salah Faham Umum tentang Laporan Kredit
Ramai rakyat Malaysia percaya bahawa tidak mempunyai hutang bermaksud mempunyai rekod kredit yang sempurna. Hakikatnya, rekod CCRIS yang kosong juga boleh turut sama menjadi bermasalah seperti yang mempunyai rekod negatif. Pemberi pinjaman lebih suka melihat bukti penggunaan kredit yang bertanggungjawab. Jika anda tidak pernah mengambil pinjaman atau kad kredit, mereka tidak mempunyai data untuk menilai kebolehpercayaan anda.
Mitologi lain ialah bahawa menyemak laporan anda sendiri membahayakan kredit anda. Ini merupakan anggapan yang tidak benar. Hanya “pertanyaan keras” yang dibuat oleh pemberi pinjaman apabila anda memohon kredit yang akan muncul dalam fail anda. Semakan peribadi dianggap sebagai “pertanyaan lembut” dan tidak memberi kesan.
Sesetengah juga menganggap bahawa menyelesaikan hutang mengalihkannya daripada laporan mereka serta-merta. Walau bagaimanapun, sejarah pembayaran akan kekal kelihatan selama dua belas bulan. Kuncinya ialah konsistensi — pastikan membuat setiap pembayaran tepat pada masanya, setiap bulan, tanpa pengecualian.
Cara Memperbaiki Kedudukan Kredit Anda
Memperbaiki rekod CCRIS dan CTOS anda bermula dengan kesedaran dan tindakan. Pertama, dapatkan laporan anda dan semak dengan teliti. Jika anda menemui ralat — seperti pinjaman yang tidak pernah anda ambil atau pembayaran ditanda lewat walaupun tepat pada masanya — failkan pertikaian dengan agensi yang berkaitan serta-merta. Sediakan dokumen sokongan seperti penyata bank atau pengesahan pembayaran.
Seterusnya, fokus pada pembayaran balik tepat pada masanya. Sediakan pemindahan automatik atau peringatan kalendar untuk mengelakkan terlepas tarikh akhir. Walaupun satu pembayaran lewat boleh memberi kesan kepada rekod anda selama setahun penuh.
Kurangkan penggunaan kredit anda di mana mungkin. Jika anda mempunyai had kad kredit lima ribu ringgit, cuba mengekalkan baki anda di bawah seribu lima ratus ringgit. Penggunaan tinggi mencadangkan tekanan kewangan, walaupun anda membayar tepat pada masanya.
Elakkan memohon pelbagai pinjaman atau kad kredit dalam tempoh singkat. Setiap permohonan menambah pertanyaan keras, yang boleh mengurangkan kestabilan yang dirasakan.
Akhirnya, bersabarlah. Perubahan positif mengambil masa untuk tercermin. Ia mungkin mengambil masa tiga hingga enam bulan untuk melihat peningkatan ketara, tetapi dengan usaha konsisten, profil kredit anda berpotensi bertambah baik.
Laporan Kredit Anda Adalah Identiti Kewangan Anda
Dalam ekonomi moden Malaysia, rekod CCRIS dan CTOS anda lebih daripada sekadar fail — ia adalah identiti kewangan anda. Ia memberi pengaruh bukan sahaja kepada kelulusan pinjaman tetapi juga perjanjian sewaan, kontrak mudah alih dan malah premium insurans.
Tetapi berbeza dengan dokumen tetap, laporan kredit anda berkembang bersama pilihan anda. Anda tidak perlu sempurna. Anda hanya perlu konsisten. Bayar tepat pada masanya, pinjam secara bertanggungjawab, dan semak fail anda secara berkala. Tindakan mudah ini membina keyakinan dan membuka pintu kepada peluang yang lebih baik.
Bahagian terbaiknya ialah anda sudah berada dalam kawalan. Laporan kredit anda mencerminkan masa lalu anda, tetapi ia juga bertindak balas terhadap masa kini anda. Dan itu bermaksud keputusan kewangan seterusnya boleh menjadi yang terkuat setakat ini.
Luangkan beberapa minit minggu ini untuk log masuk ke eCCRIS atau CTOS. Baca laporan anda dengan teliti. Fahami di mana kedudukan anda. Kemudian, jika perlu, ambil satu langkah kecil menuju peningkatan. Tindakan tunggal itu boleh membuka pintu yang tidak anda ketahui pun wujud. Kerana pada akhirnya, laporan kredit anda bukan sahaja tentang pinjaman. Ia tentang peluang, keyakinan, dan kebebasan untuk membina kehidupan yang anda inginkan di Malaysia.
Notis Undang-Undang
Kandungan penerbitan ini adalah untuk tujuan rujukan sahaja dan mungkin tidak terkini pada tarikh anda mengakses penerbitan ini. Kami tidak bertanggungjawab terhadap ketepatan kandungan yang dinyatakan. Kandungan ini bukan nasihat undang-undang dan tidak boleh dianggap atau digunakan sebagai nasihat undang-undang. Nasihat undang-undang khusus berkaitan keadaan atau situasi anda hendaklah diperoleh secara berasingan daripada pihak yang berkelayakan sebelum sebarang tindakan diambil berdasarkan kandungan penerbitan ini.