Nisbah Perkhidmatan Hutang (DSR) ialah komponen utama dalam penilaian pinjaman di Malaysia, kerana DSR membantu institusi kewangan menentukan sama ada peminjam mampu menanggung bayaran balik tambahan. Apabila pemohon memohon pembiayaan untuk rumah, kenderaan, atau pinjaman peribadi, bank menyemak kestabilan pendapatan pemohon, jumlah tanggungan yang sedia ada dan jenis pekerjaan mereka. Faktor-faktor ini membolehkan pemberi pinjaman mendapatkan gambaran yang lebih objektif mengenai kemampuan pembayaran balik pemohon dan memastikan tanggungan baharu tidak menyebabkan tekanan kewangan yang boleh menjejaskan perbelanjaan bulanan yang penting.
Dengan menggunakan DSR sebagai alat penilaian formal, bank di Malaysia dapat mengekalkan pendekatan yang konsisten terhadap pemberian pinjaman yang bertanggungjawab. Nisbah ini membandingkan pendapatan dengan tanggungan yang sedia ada, membantu institusi mengukur ketahanan kewangan peminjam dan mengenal pasti jumlah pinjaman yang sesuai. Pengenalan ini memberikan asas untuk memahami bagaimana DSR selaras dengan prosedur penilaian kredit keseluruhan dan mengapa ia boleh memberi kesan langsung memberi kesan langsung terhadap keputusan keputusan setiap permohonan pinjaman.
Apakah Nisbah Perkhidmatan Hutang (DSR)? Definisi dan Tujuan Utama
Bank di Malaysia menggunakan DSR dalam proses penilaian pinjaman untuk menentukan sama ada pemohon memenuhi kriteria kelayakan pinjaman yang ditetapkan oleh institusi tersebut. Setiap institusi menetapkan julat DSR yang boleh diterima, yang berbeza mengikut tahap pendapatan peminjam, kestabilan pekerjaan dan tahap risiko yang dinilai.
Pemohon dengan pendapatan lebih tinggi dan yang lebih stabil mungkin layak untuk had DSR yang lebih tinggi, manakala mereka yang mempunyai pendapatan yang tidak tetap atau masih berada pada peringkat awal kerjaya mereka mungkin dinilai berdasarkan kriteria yang lebih ketat. Perbezaan ini mencerminkan usaha bank untuk mengimbangi peluang mendapatkan pinjaman dengan pengurusan kredit yang bertanggungjawab.
Apabila memproses permohonan pinjaman, bank menyemak dokumen sokongan, mengira DSR pemohon dan membandingkan hasilnya dengan model risiko dalaman mereka. Institusi mungkin menggunakan formula yang berbeza, sama ada mengambil kira tanggungan tertentu, atau menilai perbelanjaan yang berubah-ubah dengan cara yang berbeza.
Akibatnya, dua bank mungkin menghasilkan sedikit perbezaan dalam DSR pemohon walaupun menggunakan data kewangan yang sama. Metrik ini mempengaruhi penilaian awal dan proses kelulusan akhir, serta mempengaruhi keputusan bank untuk meluluskan, melaraskan, atau menolak jumlah pinjaman yang diminta.
Bagaimana DSR Dikira: Formula, Komponen, Contoh
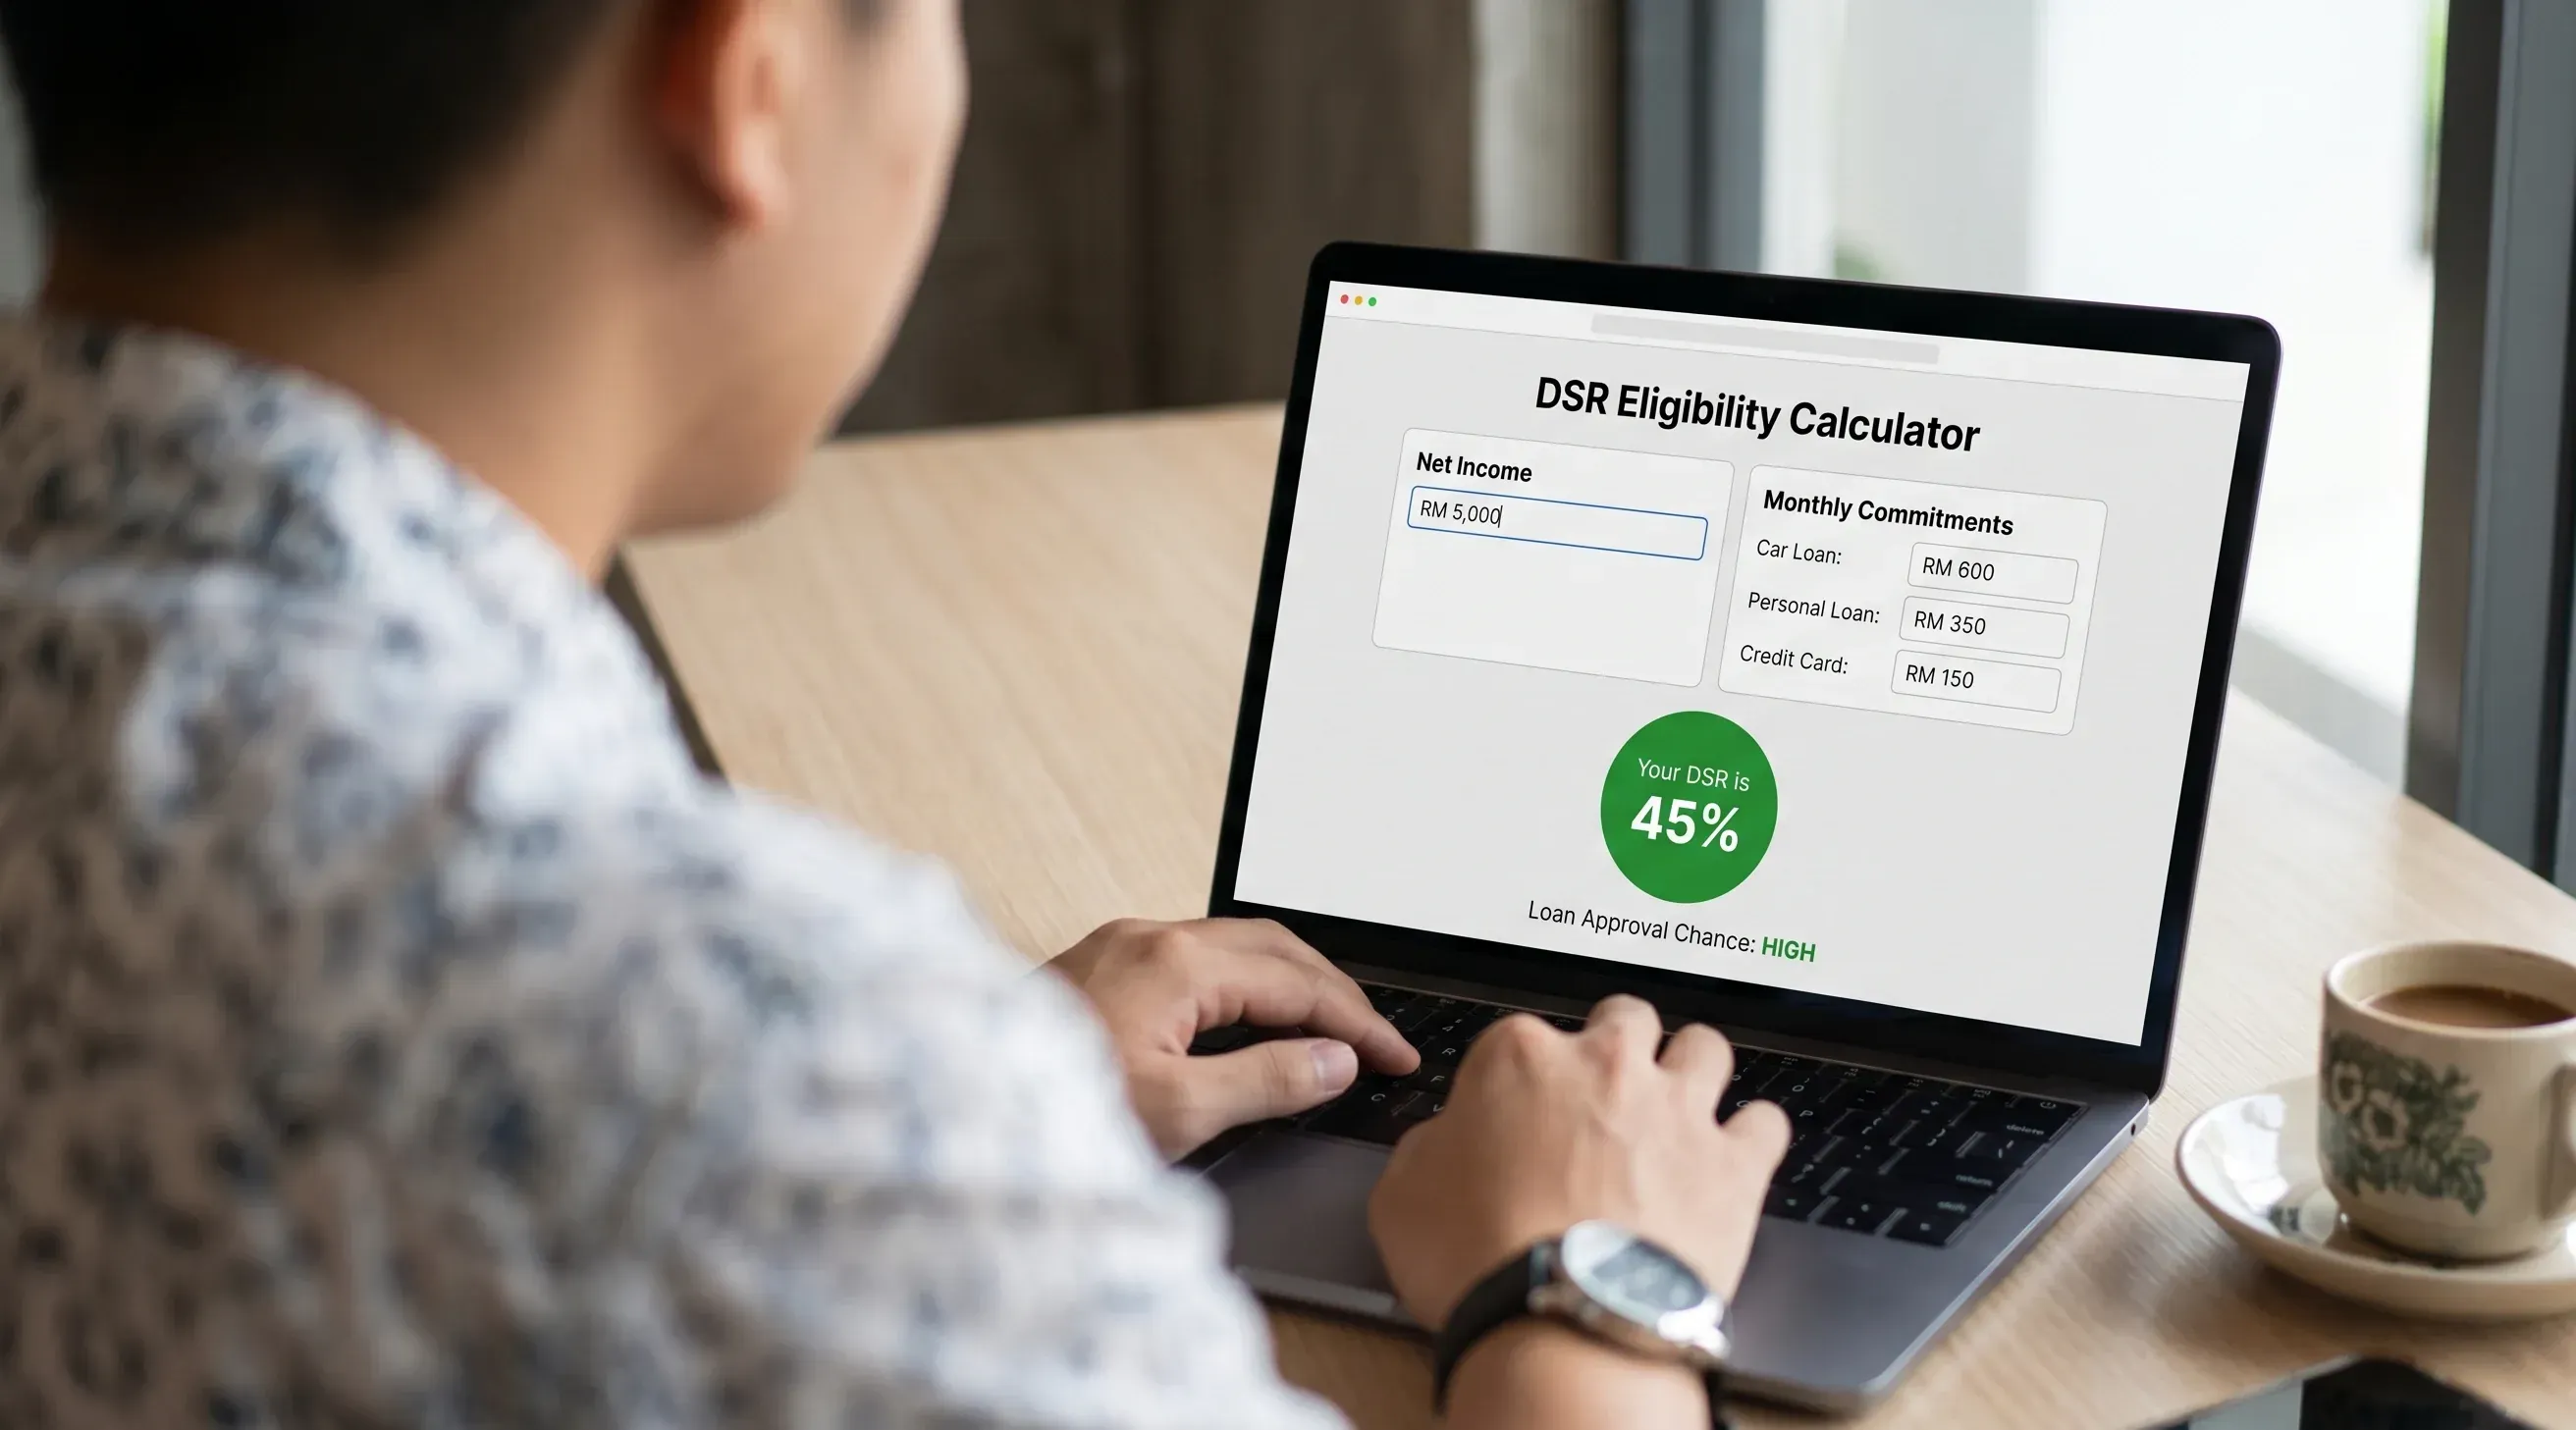
Formula DSR standard membandingkan jumlah tanggungan bayaran hutang bulanan dengan pendapatan bersih peminjam. Pada asasnya, formula pengiraan adalah seperti berikut:
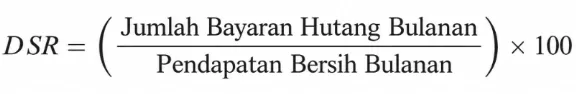
Untuk memahami formula ini, adalah penting untuk memahami komponen yang terdapat dalam setiap bahagian. Pendapatan bersih merujuk kepada pendapatan yang diterima selepas potongan berkanun seperti KWSP dan PERKESO.
Tanggungan hutang biasanya termasuk ansuran pinjaman kereta, bayaran PTPTN, ansuran pinjaman peribadi, ansuran pinjaman perumahan dan bayaran minimum kad kredit. Sesetengah bank juga mempertimbangkan tanggungan bukan bank, seperti pinjaman koperasi atau pembiayaan daripada pemberi pinjaman berlesen, bergantung pada dasar dalaman mereka.
Berikut ialah ilustrasi mudah yang menunjukkan cara pengiraan berfungsi:
| Komponen | Jumlah (RM) |
|---|---|
| Pendapatan Bersih Bulanan | 4,500 |
| Ansuran Pinjaman Kereta | 500 |
| Ansuran Pinjaman Peribadi | 350 |
| Bayaran Minimum Kad Kredit | 150 |
| Jumlah Tanggungan | 1,000 |
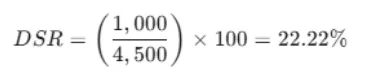
Perbezaan dalam hasil pengiraan berlaku kerana setiap bank mungkin mempunyai kaedah yang berbeza dalam mengambil kira tanggungan tertentu, termasuk tanggungan tambahan atau mentafsirkan kestabilan pendapatan secara berbeza. Perbezaan ini boleh menghasilkan DSR yang berbeza walaupun menilai pemohon yang sama.
Di Mana Peminjam Boleh Mengakses Tanggungan Kewangan Mereka untuk Semakan DSR
Peminjam yang bersedia untuk membuat permohonan pinjaman boleh menyemak tanggungan kewangan mereka dengan merujuk kepada beberapa sumber yang boleh dipercayai. Pilihan yang paling komprehensif ialah CCRIS, yang mengumpulkan maklumat mengenai pinjaman dan pembiayaan tertunggak, rekod pembayaran balik dan had kredit daripada bank di seluruh Malaysia.
Laporan ini membolehkan pemohon mengesahkan jumlah tanggungan mereka dan mengenal pasti rekod yang boleh mempengaruhi DSR mereka. Selain CCRIS, peminjam boleh menggunakan penyata bank untuk mengesan potongan bulanan, ansuran pinjaman dan bayaran berulang yang menjadi sebahagian daripada tanggungan kewangan mereka.
Mereka yang mempunyai pembiayaan tambahan di luar bank tradisional mungkin bergantung pada rekod kewangan peribadi atau penyata daripada pemberi pinjaman berkenaan untuk memastikan maklumat yang dilaporkan adalah tepat. Perkhidmatan pelaporan bebas juga menyediakan ringkasan berstruktur mengenai tanggungan kewangan, membantu peminjam mengesahkan bahawa semua data yang digunakan untuk pengiraan DSR adalah lengkap. Menyediakan dokumen ini sebelum memohon pinjaman membantu memberikan gambaran yang lebih realistik tentang kemampuan untuk membayar balik dan menyokong proses penilaian yang lebih lancar.
Faktor Utama yang Memberi Kesan kepada DSR Anda di Malaysia
Pelbagai komponen membentuk nilai DSR akhir dan memahami pemboleh ubah ini membantu peminjam mentafsirkan cara pemberi pinjaman menilai kapasiti pembayaran balik. Bank menyemak corak pendapatan, tanggungan hutang sedia ada dan tingkah laku kredit untuk menentukan sama ada pemohon memenuhi kriteria risiko dalaman.
Jenis pekerjaan dan kestabilan pendapatan membentuk asas penilaian ini, kerana pendapatan yang stabil dan boleh dijangka menyokong penilaian yang lebih baik terhadap potensi pembayaran balik. Sejarah kredit juga memainkan peranan penting, terutamanya apabila laporan menunjukkan bayaran ansuran yang terlepas atau rekod pembayaran balik yang tidak konsisten.
Berikut ialah faktor utama yang memberi kesan kepada DSR di Malaysia:
- Jenis Pekerjaan — Pekerja bergaji dengan dokumentasi rasmi mempunyai bukti pendapatan yang lebih jelas berbanding individu dengan pendapatan berubah-ubah atau berasaskan komisen.
- Kestabilan Pendapatan — Pendapatan bulanan yang konsisten membantu memberikan gambaran yang lebih jelas dalam pengiraan DSR. Pendapatan yang tidak tetap mungkin mengakibatkan penilaian yang lebih ketat.
- Sejarah Kredit — Rekod pembayaran balik terdahulu, termasuk pembayaran tepat pada masanya atau lewat, mempengaruhi cara bank menilai kebolehpercayaan kewangan.
- Bilangan Pinjaman Aktif — Setiap pinjaman menambah jumlah tanggungan, sekali gus meningkatkan peratusan pendapatan yang diperuntukkan untuk perkhidmatan hutang.
- Bayaran Minimum Kad Kredit — Baki kad kredit yang tinggi atau baki tertunggak boleh meningkatkan bayaran minimum wajib yang memberi kesan kepada DSR.
- Tunggakan Lampau — Pembayaran yang terlepas atau tertunggak boleh menjejaskan keyakinan bank terhadap tingkah laku pembayaran balik.
- Sejarah Kredit yang Terhad — Aktiviti kredit terhad menyediakan titik data yang lebih terhad untuk penilaian, yang mungkin memberi kesan kepada tafsiran akhir.
Oleh kerana kriteria ini boleh berubah apabila keadaan kewangan berubah, DSR kekal sebagai penunjuk dinamik yang mencerminkan kedudukan kewangan semasa peminjam.
Cara Praktikal untuk Memperbaiki DSR Anda Sebelum Memohon Pinjaman
Menambah baik DSR memerlukan pendekatan berstruktur yang memberi tumpuan kepada pengurangan tanggungan dan pengukuhan pendapatan yang didokumenkan. Peminjam yang bersedia untuk memohon pinjaman boleh mula dengan menilai semula tanggungan kewangan semasa untuk mengenal pasti tanggungan yang boleh diselesaikan atau distrukturkan semula.
Langkah ini dapat mewujudkan ruang kewangan tambahan dan memperbaiki nisbah yang digunakan oleh bank semasa penilaian. Aspek penting lain ialah memastikan semua sumber pendapatan didokumenkan dengan sewajarnya supaya pemberi pinjaman boleh memasukkannya dalam penilaian mereka. Rekod yang jelas menyokong tafsiran yang lebih tepat terhadap kapasiti pembayaran balik.
Berikut ialah senarai strategi praktikal yang membantu menambah baik DSR di Malaysia:
- Selesaikan Hutang dengan Kadar Faedah Tinggi — Menyelesaikan tanggungan berkos tinggi mengurangkan bayaran bulanan dan mengurangkan nisbah DSR.
- Pertimbangkan Penyatuan Hutang — Menggabungkan beberapa pinjaman kepada satu pelan bayaran boleh memudahkan pengurusan pembayaran balik dan mengurangkan jumlah tanggungan bulanan.
- Optimumkan Perbelanjaan Bulanan — Menyemak perbelanjaan berulang membantu mengoptimumkan penggunaan pendapatan untuk tanggungan penting, termasuk hutang sedia ada.
- Tingkatkan Pendapatan yang Didokumenkan — Menyediakan bukti pendapatan tambahan yang boleh disahkan dapat memberikan gambaran yang lebih jelas tentang kemampuan pembayaran balik secara keseluruhan.
- Membetulkan Isu Sejarah Kredit — Menangani entri yang belum diselesaikan atau menjelaskan hutang lapuk membantu memperbaiki penilaian pemberi pinjaman.
- Kurangkan Baki Tertunggak Kad Kredit — Mengurangkan baki tertunggak dapat mengurangkan bayaran minimum bulanan yang termasuk dalam pengiraan DSR.
Langkah-langkah ini membantu peminjam mengukuhkan kedudukan kewangan mereka sebelum mengemukakan permohonan pinjaman.
DSR Berbanding Kebolehbayaran: Mengapa Kelayakan Tidak Sentiasa Bermaksud Anda Mampu Membayar Pinjaman
Walaupun DSR memainkan peranan penting dalam menentukan kelayakan pinjaman, ia tidak semestinya mencerminkan kemampuan kewangan harian peminjam. Bank menggunakan DSR untuk mengesahkan bahawa tanggungan bayaran balik berada dalam lingkungan peratusan pendapatan yang ditetapkan, tetapi metrik ini tidak mengambil kira semua perbelanjaan peribadi.
Peminjam mungkin layak mendapatkan pinjaman berdasarkan DSR, namun boleh menghadapi kesukaran jika tanggungan bulanan meninggalkan baki pendapatan yang terhad untuk perbelanjaan penting. Memahami perbezaan antara kelayakan teknikal dan kebolehbayaran praktikal membantu pemohon membuat keputusan kewangan yang lebih bertanggungjawab.
Perbelanjaan tambahan membentuk sebahagian daripada bajet isi rumah sebenar dan memberi kesan kepada kemampuan kewangan jangka panjang untuk peminjam. Ini termasuk kos sara hidup umum, bil utiliti, keperluan pengangkutan dan tanggungan kewangan yang tidak dijangka.
Bagi pinjaman perumahan, kos awal dan berterusan aran pendahuluan dan berterusan seperti duti setem, yuran guaman dan bayaran pendahuluan boleh menambahkan tekanan kewangan. Oleh kerana DSR tidak mencerminkan faktor luaran ini, peminjam mesti menjalankan penilaian kemampuan untuk menilai kemampuan sendiri untuk membuat bayaran balik, di samping penilaian bank untuk memastikan keputusan kewangan yang seimbang dan mampan.
Apa yang Perlu Dilakukan Jika Permohonan Pinjaman Anda Ditolak Disebabkan DSR
Penolakan berdasarkan DSR menunjukkan bahawa pemberi pinjaman menganggap struktur kewangan semasa terlalu membebankan untuk peminjam menanggung beban kewangan tambahan. Peminjam boleh mula dengan mengira semula DSR mereka berdasarkan data pendapatan dan tanggungan yang tepat untuk mengenal pasti elemen yang mempengaruhi keputusan tersebut.
Menyemak penilaian bank membantu menentukan sama ada penolakan disebabkan oleh hutang bulanan yang tinggi, pendapatan yang dapat dibuktikan tidak mencukupi atau had DSR dalaman yang tidak dipenuhi oleh pemohon. Analisis ini membentuk asas untuk merancang langkah seterusnya.
Sebaik sahaja isu asas dikenal pasti, beberapa tindakan boleh membantu meningkatkan peluang kelulusan pada masa hadapan. Peminjam mungkin mempertimbangkan untuk memohon kepada bank dengan had DSR yang berbeza, membetulkan ralat dokumentasi atau mengurangkan tanggungan sedia ada sebelum memohon semula.
Pilihan lain termasuk menyusun semula atau menyelesaikan tanggungan tertentu untuk mengurangkan bayaran bulanan. Mengemukakan permohonan baharu selepas memperbaiki penunjuk kewangan boleh menunjukkan kapasiti pembayaran balik yang lebih kukuh. Mereka yang memerlukan panduan tambahan boleh berunding dengan penasihat kewangan untuk menyelaraskan profil kewangan mereka dengan kriteria peminjaman yang digunakan oleh institusi kewangan di Malaysia.
Notis Undang-Undang
Kandungan penerbitan ini adalah untuk tujuan rujukan sahaja dan mungkin tidak terkini pada tarikh anda mengakses penerbitan ini. Kami tidak bertanggungjawab terhadap ketepatan kandungan yang dinyatakan. Kandungan ini bukan nasihat undang-undang dan tidak boleh dianggap atau digunakan sebagai nasihat undang-undang. Nasihat undang-undang khusus berkaitan keadaan atau situasi anda hendaklah diperoleh secara berasingan daripada pihak yang berkelayakan sebelum sebarang tindakan diambil berdasarkan kandungan penerbitan ini.