Jawapan ringkas:
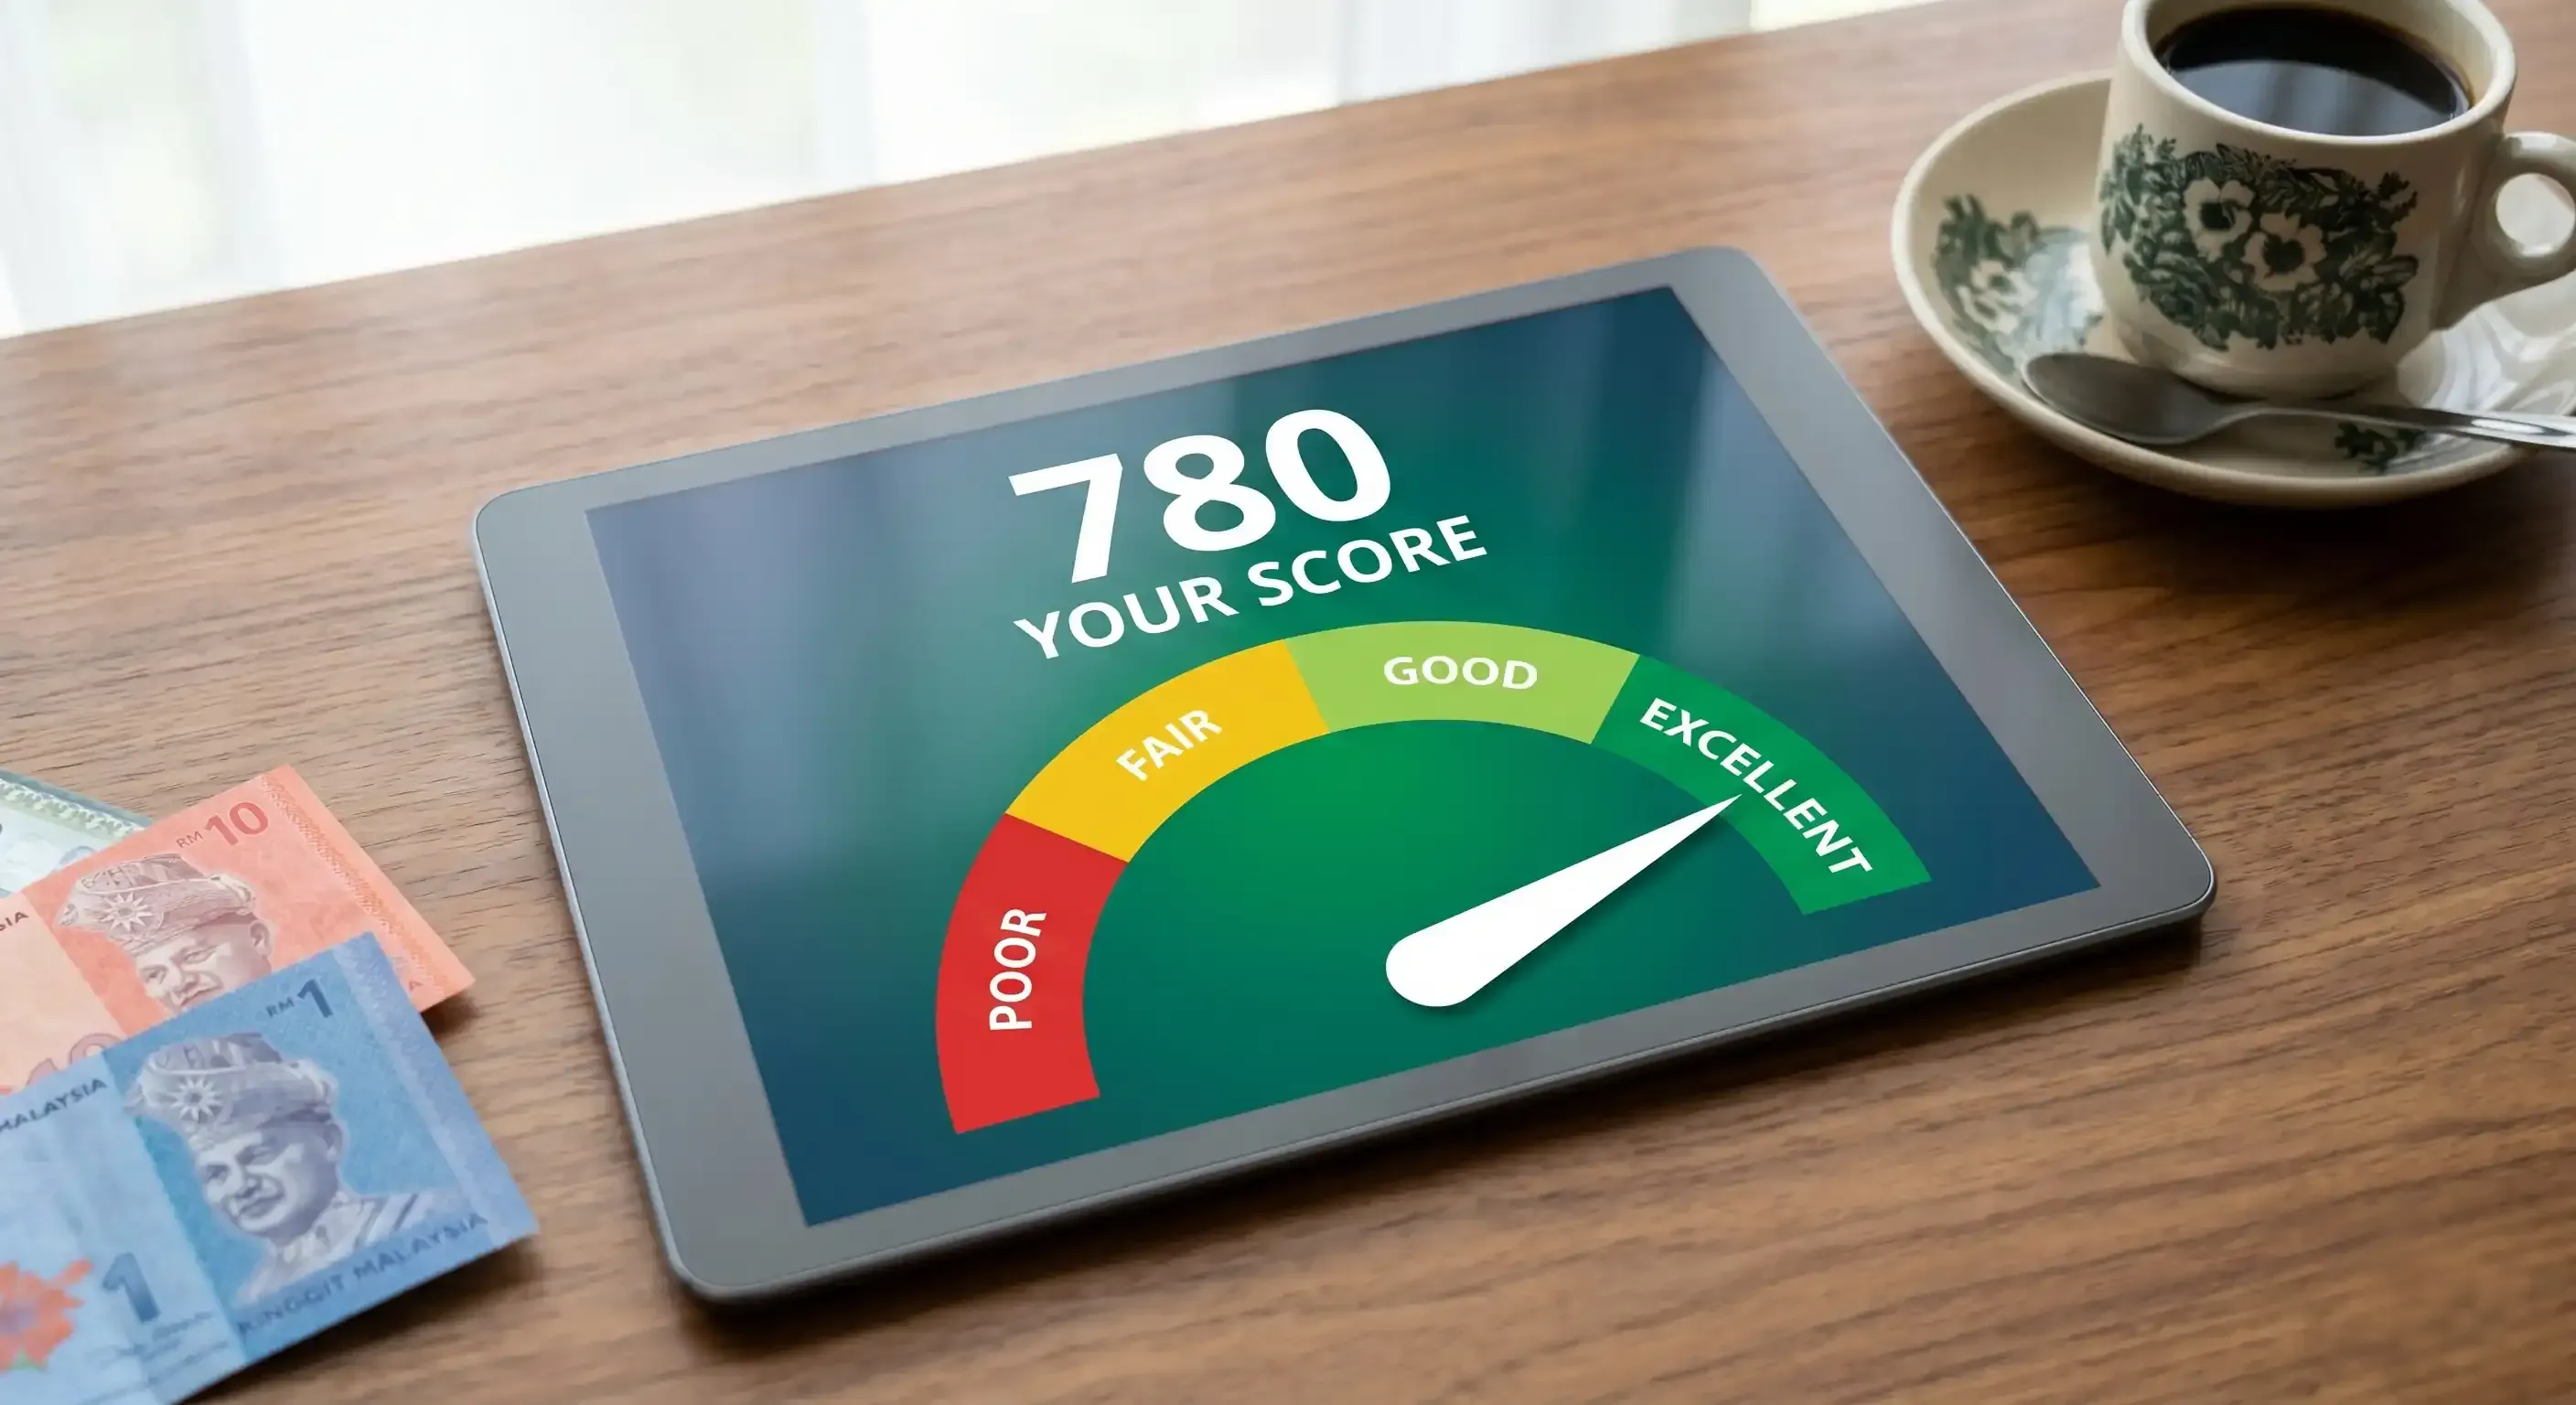
Di Malaysia, kebanyakan pemberi pinjaman merujuk kepada Skor CTOS, yang berada dalam julat 300 hingga 850. Skor 697 dan ke atas dianggap baik, 744 dan ke atas dianggap bagus, manakala skor di bawah 651 dikategorikan sebagai lemah. Skor yang rendah boleh menyebabkan kelulusan menjadi lebih sukar dan kos pembiayaan menjadi lebih tinggi. Purata Skor CTOS dalam kalangan rakyat Malaysia yang aktif menggunakan kredit ialah 622 pada tahun 2025. Oleh itu, skor dalam lingkungan 600-an yang tinggi sudah meletakkan anda pada kedudukan yang lebih baik berbanding kebanyakan peminjam.
CCRIS vs CTOS: Dua Perkara yang Berbeza
Sebelum memahami julat skor, adalah penting untuk mengetahui dari mana datangnya skor tersebut. Ini merupakan antara perkara yang paling sering disalahfahami mengenai kredit di Malaysia.
- CCRIS (Central Credit Reference Information System) dikendalikan oleh Bank Negara Malaysia. CCRIS ialah laporan, bukannya skor. Laporan ini menunjukkan kemudahan kredit anda yang masih tertunggak, rekod pembayaran bagi tempoh 12 bulan terakhir, akaun di bawah perhatian khas serta setiap permohonan kredit yang dibuat dalam tempoh 12 bulan terakhir. Bank akan merujuk kepada CCRIS untuk setiap permohonan. CCRIS tidak memberikan sebarang skor.
- CTOS, Experian dan CRIF ialah agensi pelaporan kredit swasta (Credit Reporting Agencies, CRA) yang berdaftar dengan Kementerian Kewangan di bawah Akta Agensi Pelaporan Kredit 2010. Agensi ini menggabungkan data CCRIS dengan rekod mahkamah dan kebankrapan, rujukan perdagangan serta sumber lain dan kemudian menghasilkan skor kredit seperti Skor CTOS dan i-SCORE Experian.
Oleh itu, sebenarnya tiada satu “skor kredit Malaysia” yang tunggal. Skor CTOS dan skor Experian anda boleh berbeza kerana setiap agensi menggunakan data dan model penilaian yang berbeza. Skor CTOS merupakan antara skor yang paling kerap dirujuk oleh bank di Malaysia.
Memahami Julat Skor CTOS
Skor CTOS berada dalam julat 300 hingga 850 dan dibahagikan kepada enam kategori:
- Lemah (300–528): Mempunyai masalah pembayaran yang serius, termasuk kemungkiran pembayaran atau rekod undang-undang. Kelulusan untuk kemudahan kredit daripada bank arus perdana mungkin sukar diperoleh.
- Rendah (529–650): Tahap kesihatan kredit di bawah purata. Anda mungkin menghadapi penolakan atau diberikan terma yang lebih ketat oleh bank.
- Sederhana (651–696): Mempunyai rekod kredit yang bercampur-campur. Anda masih boleh mendapatkan kemudahan kredit, tetapi mungkin tidak dapat kadar atau had kredit yang terbaik.
- Baik (697–717): Menunjukkan tingkah laku pembayaran yang konsisten serta tahap komitmen kredit yang terkawal. Kebiasaannya memberikan peluang kelulusan yang baik untuk kebanyakan produk kredit.
- Sangat Baik (718–743): Profil kredit yang kukuh. Berpotensi memperoleh kadar yang lebih baik, had kredit yang lebih tinggi dan proses kelulusan yang lebih pantas.
- Cemerlang (744–850): Kategori tertinggi. Berpotensi memperoleh kadar yang lebih kompetitif serta pilihan produk kewangan yang lebih luas.
Dari segi taburan, data CTOS mengenai rakyat Malaysia yang aktif menggunakan kredit menunjukkan kira-kira 10% berada dalam kategori Cemerlang, 23% dalam kategori Sangat Baik, 22% dalam kategori Baik, 18% dalam kategori Sederhana, 19% dalam kategori Rendah dan 8% dalam kategori Lemah. Purata skor ialah 622, manakala median ialah 637. Kedua-duanya berada dalam kategori Rendah, menunjukkan bahawa masih terdapat ruang yang besar untuk kebanyakan rakyat Malaysia meningkatkan kedudukan kredit mereka.
Satu perkara penting untuk diketahui ialah Experian Malaysia dan CRIF juga menggunakan skala 300 hingga 850, tetapi julat kategori dan model penilaian mereka adalah berbeza. Oleh itu, skor CTOS tidak boleh dibandingkan secara langsung dengan skor Experian.
Apa yang Menjadikan Skor Kredit Baik?
Skor CTOS 697 atau lebih biasanya dianggap sebagai skor kredit yang baik oleh pemberi pinjaman. Skor ini menunjukkan rekod pembayaran yang konsisten dan tepat pada masanya bagi kemudahan kredit anda serta ketiadaan rekod undang-undang yang buruk.
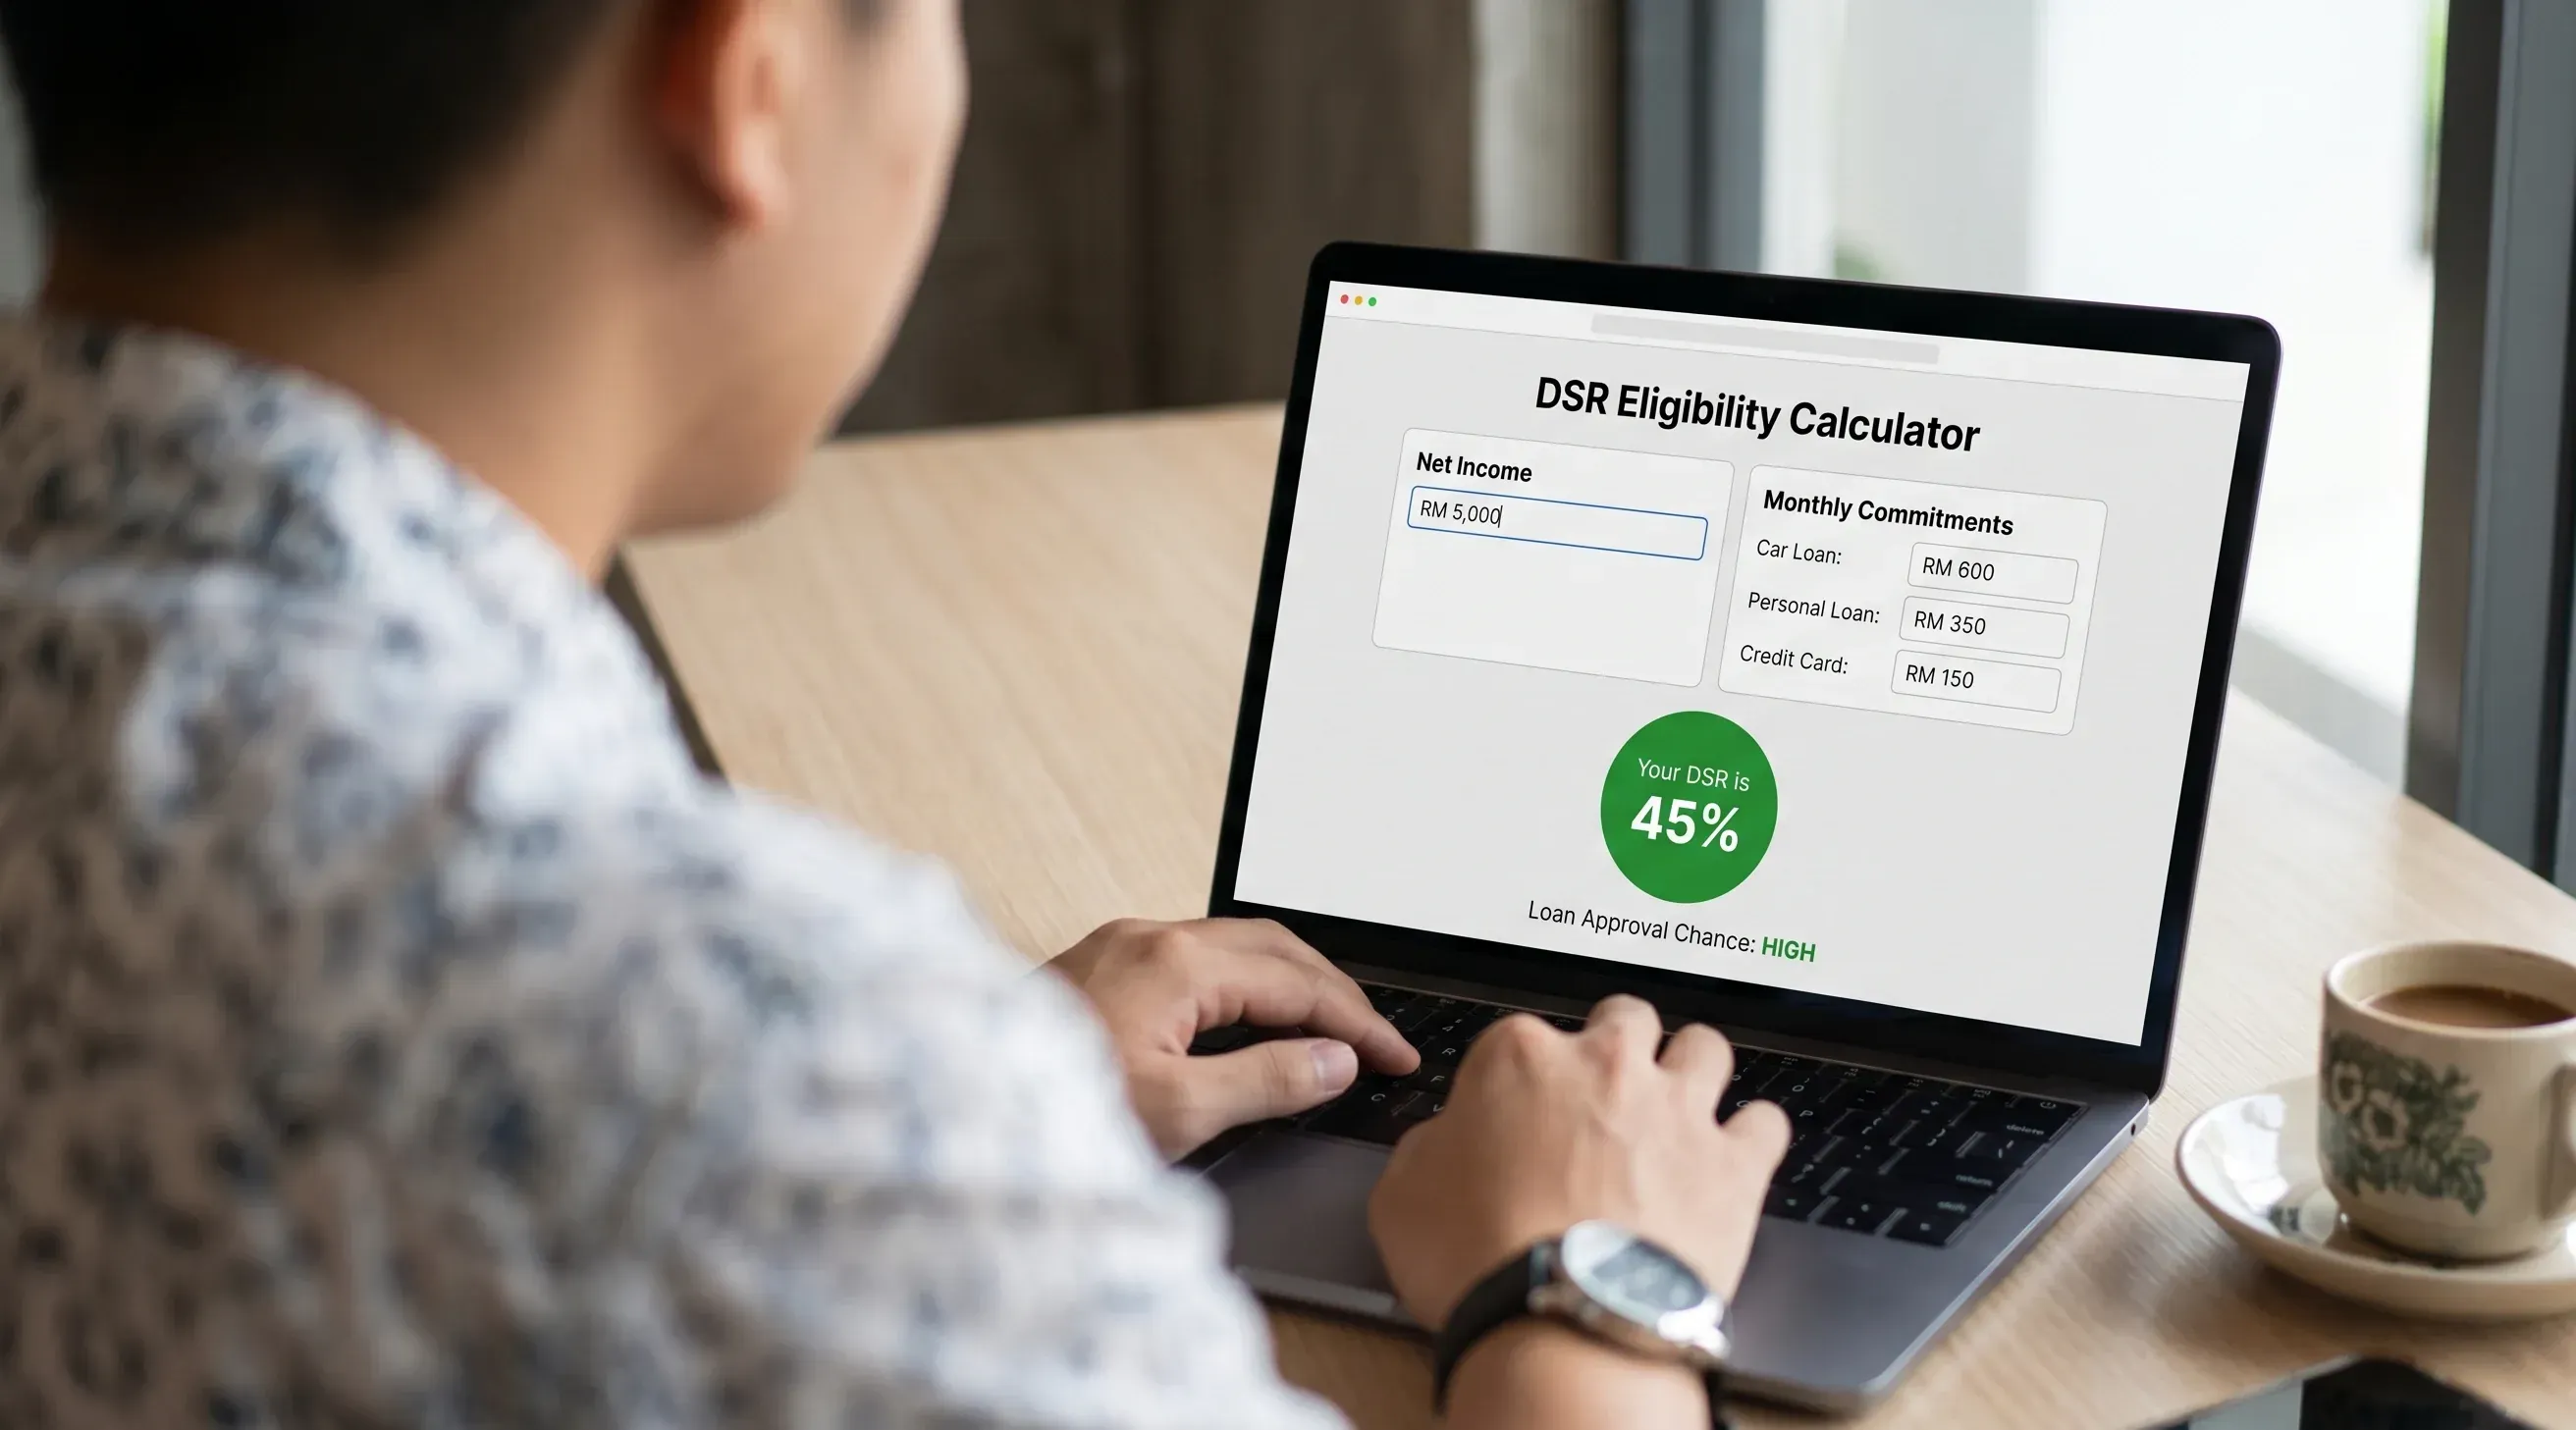
Walau bagaimanapun, di Malaysia, skor kredit hanyalah sebahagian daripada proses penilaian. Bank turut menggunakan polisi kredit mereka sendiri dan, yang penting, Debt Service Ratio (DSR) atau Nisbah Khidmat Hutang, iaitu bahagian daripada pendapatan bulanan yang anda gunakan untuk membayar hutang. Kebanyakan bank menetapkan DSR pada sekitar 60% atau lebih rendah dan syarat ini biasanya lebih ketat bagi golongan berpendapatan rendah. Peminjam yang mempunyai skor kredit cemerlang tetapi DSR sebanyak 75% masih boleh menghadapi penolakan, manakala peminjam dengan skor sederhana tetapi DSR yang rendah mungkin masih mendapat kelulusan.
Bagi pinjaman perumahan, skor kredit yang baik biasanya membantu anda mendapatkan margin yang lebih rendah berbanding Kadar Asas Standard (Standardised Base Rate, SBR), yang mempengaruhi jumlah sebenar yang perlu dibayar. Skor kredit yang baik juga boleh membantu dalam mendapatkan had kad kredit, kelulusan pembiayaan kenderaan serta mempercepatkan proses permohonan.
Faktor yang Mempengaruhi Skor Kredit Anda
CTOS tidak menerbitkan pemberat peratusan tetap yang digunakan dalam pengiraan skornya. Pecahan 35%/30%/15%/10%/10% yang sering disebut adalah berdasarkan model FICO di Amerika Syarikat dan tidak menggambarkan kaedah pemarkahan kredit di Malaysia. Antara perkara yang dinyatakan oleh agensi pelaporan kredit sebagai faktor yang dinilai adalah:
- Tingkah Laku Pembayaran: Ini merupakan antara faktor yang paling penting. CCRIS menunjukkan rekod pembayaran bagi 12 bulan terakhir untuk setiap kemudahan kredit. Oleh itu, walaupun hanya satu atau dua bulan bayaran tertunggak, perkara tersebut boleh dilihat oleh bank apabila anda membuat permohonan.
- Baki kredit tertunggak dan kadar penggunaan kredit: Faktor ini menunjukkan jumlah hutang berbanding had kredit yang tersedia. Kad kredit yang sentiasa digunakan sehingga mencapai had maksimum boleh dilihat sebagai petunjuk tekanan kewangan.
- Tempoh sejarah kredit: Rekod kredit yang panjang dan bersih biasanya lebih baik berbanding dengan fail kredit yang terhad. Tidak mempunyai sebarang sejarah kredit tidak sama dengan mempunyai kredit yang baik kerana tanpa sejarah kredit, tiada rekod tingkah laku yang boleh dinilai.
- Campuran kredit: Memiliki pelbagai jenis kemudahan kredit yang munasabah seperti kad kredit, pembiayaan perumahan dan pembiayaan kenderaan boleh memberikan gambaran yang lebih baik berbanding mempunyai banyak kemudahan kredit pusingan sahaja.
- Permohonan kredit baharu: CCRIS merekodkan setiap permohonan kredit yang dibuat dalam tempoh 12 bulan terakhir, sama ada diluluskan atau tidak. Sebilangan besar permohonan dalam tempoh yang singkat boleh dilihat sebagai petunjuk tekanan kewangan.
- Rekod undang-undang dan kebankrapan: Faktor ini penting dalam penilaian kredit di Malaysia dan merupakan faktor penting. Kes mahkamah, penghakiman, notis penggulungan dan status kebankrapan daripada Jabatan Insolvensi Malaysia boleh muncul dalam laporan CTOS dan berpotensi menjejaskan permohonan tanpa mengira skor kredit anda.
Bagaimana Cara Memperbaiki Skor Kredit Anda
Memperbaiki skor kredit anda memerlukan masa dan disiplin, tetapi dengan usaha yang konsisten, peningkatan tersebut boleh dicapai. Berikut ialah beberapa langkah praktikal untuk membantu meningkatkan skor kredit anda:
- Bayar tepat pada masanya setiap bulan: CCRIS merekodkan sejarah pembayaran bagi tempoh 12 bulan. Oleh itu, satu tahun rekod pembayaran yang baik boleh memberikan perubahan ketara kepada profil anda. Tetapkan arahan tetap atau pembayaran automatik supaya tiada bayaran terlepas. Perlu diingat bahawa bil utiliti dan telekomunikasi biasa tidak dilaporkan kepada CCRIS, tetapi jika bil tersebut berakhir dengan tindakan mahkamah atau kutipan hutang, ia boleh muncul dalam laporan CTOS.
- Kurangkan hutang kad kredit: Mengekalkan penggunaan kredit pada tahap rendah, lazimnya di bawah 30% daripada had kredit, boleh membantu mengekalkan skor kredit dan DSR anda pada tahap yang lebih baik. Mengikut peraturan BNM, pendapatan minimum untuk memiliki kad kredit utama ialah RM24,000 setahun. Jika pendapatan anda RM36,000 setahun atau kurang, anda hanya boleh memiliki kad daripada maksimum dua pengeluar kad, dengan had setiap kad dihadkan kepada dua kali ganda pendapatan bulanan anda.
- Urus DSR, bukan sekadar skor kredit: Menyelesaikan atau menggabungkan kemudahan kredit kecil sebelum membuat permohonan pembiayaan yang besar kadangkala lebih memberi kesan berbanding peningkatan beberapa mata skor kredit.
- Kekalkan akaun kredit yang lebih lama: Menutup kad kredit yang paling lama boleh memendekkan sejarah kredit anda dan mengurangkan jumlah had kredit yang tersedia, sekali gus meningkatkan kadar penggunaan kredit anda.
- Jarakkan permohonan kredit: Setiap permohonan direkodkan dalam CCRIS selama 12 bulan. Elakkan membuat permohonan kredit kepada beberapa bank dalam minggu yang sama. Sebaliknya, dapatkan penilaian awal terlebih dahulu.
- Selesaikan isu berkaitan rekod undang-undang: Kes yang telah diselesaikan masih boleh dipaparkan dalam rekod, tetapi status “diselesaikan” memberikan gambaran yang berbeza berbanding status “tertunggak”. Jika anda pernah diisytiharkan bankrap, semak status pelepasan kebankrapan anda dengan Jabatan Insolvensi Malaysia.
- Bina sejarah kredit jika anda belum mempunyainya: Kad kredit bercagar dengan deposit tetap atau kemudahan kredit kecil yang dibayar mengikut jadual boleh membantu membina rekod kredit yang diperlukan oleh pemberi pinjaman.
Apa yang Berlaku Jika Skor Kredit Anda Terlalu Rendah?
Skor dalam kategori Rendah atau Lemah, khususnya di bawah 651 dan lebih-lebih lagi di bawah 529, boleh mengehadkan akses kepada kemudahan kredit serta menyebabkan kos pembiayaan menjadi lebih tinggi. Bank mungkin menolak permohonan atau mengenakan harga berdasarkan tahap risiko, seperti margin yang lebih tinggi bagi pinjaman perumahan, kadar tetap yang lebih tinggi bagi pembiayaan kenderaan, had kad kredit yang lebih rendah atau tiada had kredit langsung. Pembiayaan peribadi juga mungkin beralih kepada pemberi pinjaman bukan bank dengan kos pembiayaan yang lebih tinggi.
Sesetengah majikan dalam sektor kewangan menjalankan semakan kredit terhadap calon dengan persetujuan mereka, khususnya bagi jawatan yang melibatkan pengurusan wang atau tertakluk kepada keperluan fit and proper Bank Negara. Di luar sektor tersebut, amalan ini bukanlah perkara rutin di Malaysia.
Bagaimana Skor Kredit yang Baik Membantu Kedudukan Kewangan Anda
Manfaat yang paling ketara ialah dari segi kadar pembiayaan bagi pinjaman perumahan. Pembiayaan perumahan di Malaysia biasanya ditawarkan berdasarkan SBR ditambah margin, dan profil kredit anda merupakan antara faktor yang mempengaruhi margin tersebut.
Sebagai contoh, bagi pinjaman sebanyak RM500,000 selama 30 tahun, pada kadar 4.00% setahun, ansuran bulanan adalah kira-kira RM2,387 dan jumlah faedah adalah sekitar RM359,000. Pada kadar 4.50%, ansuran bulanan adalah kira-kira RM2,533 dan jumlah faedah sekitar RM412,000. Ini bermaksud perbezaannya adalah kira-kira RM146 sebulan atau sekitar RM53,000 sepanjang tempoh pinjaman, bagi perbezaan kadar sebanyak setengah mata peratusan.
Prinsip yang sama terpakai kepada pembiayaan kenderaan, pembiayaan peribadi dan kadar kad kredit. Skor kredit yang kukuh juga boleh membantu mendapatkan had kredit yang lebih tinggi, keputusan yang lebih pantas serta akses kepada produk yang mungkin tidak ditawarkan kepada profil kredit yang lebih lemah. Angka di atas hanyalah ilustrasi; kadar sebenar bergantung pada bank, produk serta keseluruhan profil kewangan anda.
Mitos Lazim Mengenai Skor Kredit
- “Saya telah disenarai hitam oleh CTOS.” CTOS tidak mempunyai senarai hitam. CTOS ialah agensi pelaporan kredit yang mengumpulkan rekod; ia tidak meluluskan atau menolak permohonan dan tidak mempunyai senarai larangan. Keputusan dibuat oleh pemberi pinjaman. Apa yang sering dianggap sebagai “disenarai hitam” biasanya merujuk kepada rekod pembayaran CCRIS yang kurang baik atau rekod undang-undang yang masih belum diselesaikan.
- “Semakan skor kredit saya sendiri akan menurunkan skor.” Tidak. Mendapatkan laporan CCRIS atau CTOS anda sendiri merupakan semakan kendiri dan tidak dianggap sebagai pertanyaan kredit oleh pemberi pinjaman. Apa yang boleh mempengaruhi penilaian ialah rekod permohonan kredit sebenar dalam CCRIS.
- “Hanya bayaran lewat yang penting.” Penggunaan kredit, DSR, tempoh sejarah kredit dan rekod undang-undang juga mempengaruhi gambaran keseluruhan profil kredit anda.
- “Membuka akaun baharu sentiasa menjejaskan skor.” Kemudahan kredit baharu yang diurus dengan baik boleh membantu meningkatkan skor dengan menambah sejarah kredit dan mengurangkan penggunaan kredit keseluruhan. Masalah biasanya timbul apabila terlalu banyak permohonan dibuat pada masa yang sama, bukannya kerana mempunyai satu akaun baharu yang diurus dengan baik.
- “Tiada hutang bermaksud skor kredit yang sangat baik.” Jika anda tidak mempunyai sejarah kredit, terdapat sedikit atau tiada rekod untuk dinilai. Pemberi pinjaman tidak dapat mengesahkan tingkah laku pembayaran yang belum pernah direkodkan.
- “Melangsaikan hutang akan menghapuskan rekod serta-merta.” Rekod akan dikemas kini untuk menunjukkan bahawa hutang telah diselesaikan, tetapi sejarah tersebut masih boleh dipaparkan untuk suatu tempoh. Adalah lebih baik untuk menyelesaikan hutang lebih awal daripada mengharapkan rekod tersebut hilang dengan serta-merta.
Bagaimana Cara Menyemak Skor Kredit Anda di Malaysia
Bahagian ini berbeza daripada kebanyakan panduan antarabangsa yang mungkin mengelirukan pembaca di Malaysia: TransUnion dan Equifax tidak beroperasi di Malaysia. Agensi yang beroperasi di Malaysia termasuk CTOS, Experian Malaysia dan CRIF, selain CCRIS yang dikendalikan oleh Bank Negara Malaysia. CCRIS adalah percuma tetapi tidak menyediakan skor kredit.
- CCRIS melalui eCCRIS — percuma. Daftar melalui eccris.bnm.gov.my; pengesahan identiti dilakukan melalui pindahan RM1 ke akaun BNM yang ditetapkan dan jumlah tersebut akan dikembalikan. Selepas itu, anda boleh melihat dan memuat turun laporan anda pada bila-bila masa. Anda juga boleh mendapatkan laporan di BNM Kuala Lumpur atau pejabat wilayah dengan membawa MyKad, atau melalui BNM TELELINK. CCRIS tidak menyediakan skor, tetapi ia merupakan rekod pembayaran sebenar yang dirujuk oleh bank.
- CTOS. Laporan MyCTOS Basic adalah percuma tetapi tidak merangkumi Skor CTOS dan data CCRIS. Laporan MyCTOS Score yang merangkumi skor bersama rekod CCRIS ialah laporan berbayar, sekitar RM27 pada masa artikel ini diterbitkan. CTOS juga menawarkan langganan pemantauan berbayar.
- Experian Malaysia. Laporan kredit peribadi bersama i-SCORE tersedia dengan bayaran, sekitar RM24 pada masa artikel ini diterbitkan.
- Bank anda. Beberapa bank dan aplikasi kewangan di Malaysia memaparkan skor kredit dalam aplikasi mereka. Oleh itu, semak terlebih dahulu sebelum membayar untuk mendapatkan laporan kredit.
Semak laporan kredit anda sebelum membuat permohonan, bukan selepas permohonan ditolak. Jika terdapat kesilapan, Akta Agensi Pelaporan Kredit 2010 memberikan anda hak untuk mengakses dan membetulkan data anda. Pihak yang perlu dihubungi bergantung pada lokasi kesilapan tersebut: kesilapan dalam laporan CRA perlu dirujuk kepada CRA berkenaan seperti CTOS, Experian atau CRIF, manakala kesilapan dalam CCRIS perlu dibangkitkan dengan bank atau syarikat kewangan yang melaporkan maklumat tersebut. Bank Negara tidak meminda data tersebut kerana maklumat tersebut diterbitkan berdasarkan data yang dihantar oleh pemberi pinjaman. Simpan semua surat-menyurat dan, jika pemberi pinjaman tidak mengambil tindakan, anda boleh membuat aduan kepada BNM TELELINK.
Mengapa Skor Kredit Anda Penting?
Kedudukan kredit anda boleh mempengaruhi sama ada anda mendapat pinjaman perumahan, pembiayaan kenderaan atau kad kredit, serta jumlah kos yang perlu ditanggung bagi setiap kemudahan tersebut. Bagi pinjaman perumahan biasa, perbezaan antara profil kredit yang baik dengan profil kredit yang sederhana boleh menyebabkan perbezaan kos berjumlah puluhan ribu ringgit sepanjang tempoh pinjaman.
Anggap pengurusan kredit sebagai penyelenggaraan kewangan secara berkala dan bukannya tindakan kecemasan. Semak laporan CCRIS anda beberapa kali setahun, tetapkan pembayaran secara automatik, pantau DSR sebelum mengambil komitmen baharu dan jarakkan permohonan kredit anda.
Jika bayaran balik hutang anda sudah menjadi tidak terkawal, Malaysia mempunyai pilihan percuma yang disokong oleh kerajaan, iaitu AKPK (Agensi Kaunseling dan Pengurusan Kredit), yang ditubuhkan oleh Bank Negara Malaysia pada tahun 2006. AKPK menyediakan kaunseling kewangan secara percuma serta Program Pengurusan Kredit (Debt Management Programme) yang membantu menyusun semula bayaran balik hutang dengan pemberi pinjaman yang mengambil bahagian. Perlu diketahui bahawa penyertaan dalam program tersebut akan direkodkan dalam CCRIS dan boleh mengehadkan pinjaman baharu sepanjang tempoh penyertaan. Walau bagaimanapun, bagi individu yang benar-benar menghadapi kesukaran membayar balik hutang, program ini boleh membantu mengelakkan kemungkiran pembayaran. AKPK tidak mengenakan sebarang bayaran dan tidak menggunakan ejen. Oleh itu, berhati-hati terhadap mana-mana pihak yang meminta bayaran untuk “memperbaiki” atau “membersihkan” rekod CTOS anda.
Notis Undang-Undang
Kandungan penerbitan ini adalah untuk tujuan rujukan sahaja dan mungkin tidak dikemas kini pada tarikh anda mengakses penerbitan ini. Kami tidak bertanggungjawab terhadap ketepatan kandungan yang dinyatakan. Kandungan ini bukan nasihat undang-undang dan tidak boleh dianggap atau digunakan sebagai nasihat undang-undang. Nasihat undang-undang khusus yang berkaitan dengan keadaan atau situasi anda hendaklah diperoleh secara berasingan daripada pihak yang berkelayakan sebelum sebarang tindakan diambil berdasarkan kandungan penerbitan ini.